「宗教法人は税金を一円も払っていない」「坊主丸儲けで高級外車を乗り回している」――SNSやネット掲示板で定期的に炎上するこの言説は、果たしてどこまでが真実で、どこからが誤解なのか。国民負担率が40%台後半で高止まりし、防衛増税や子育て支援金など新たな家計負担が次々と議論される現在、宗教法人に対する税制優遇への視線はかつてないほど厳しさを増しています。
しかし、制度の仕組みを冷静に紐解くと、世間のイメージとはまったく異なる実態が浮かび上がってきます。宗教法人は決して「完全無税」ではなく、課税と非課税の間には税法上の明確な境界線が存在します。宗教法人が優遇される憲法上の根拠から、実は課税されているビジネスの領域、そして2026年に入り激化する課税見直し論争の核心まで、国税データと現場の実態をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:お布施や賽銭などの「宗教本来の活動」は非課税だが、駐車場や不動産賃貸などの「収益事業」には普通に法人税が課税されている。
- 要点2:住職や神職が受け取る給与には一般人と同じく所得税・住民税が源泉徴収され、個人財産を継ぐ際には重い相続税も課される。
- 要点3:税務調査における不正発見割合が高い一方で、全宗教法人の過半数は年間収入300万円未満であり、一律課税は地方寺社の大量消滅を招くリスクを孕んでいる。
【真相解読】なぜ無税と言われるのか?宗教法人が税制優遇を受ける決定的な理由
「なぜ宗教だけが特別扱いされるのか」という疑問を解く鍵は、日本の近現代史と日本国憲法にあります。現行の宗教法人非課税の理由は、単に宗教者を優遇するためではなく、国家権力と宗教の癒着や弾圧を防ぐための防波堤として設計された歴史的経緯があるためです。
戦前の日本において、国家神道が国策に利用され、意に沿わない新宗教が徹底的に弾圧された反省から、日本国憲法第20条で「信教の自由」が、第89条で「公金の支出等の制限(政教分離)」が厳格に定められました。もし国家が宗教活動に対して課税権限限度を強めると、「どの宗教が正当で、どの宗教が邪教か」を国家(税務署)が判定することになりかねません。課税を口実に特定の宗教団体へ圧力をかける事態を防ぐため、教義の伝播や儀式執行といった本質的活動には課税しない原則が確立されました。
加えて、宗教法人は法人税法上「公益法人等」に分類されます。地域の祭りや伝統行事の維持、歴史的建造物・文化財の保護、さらには冠婚葬祭を通じたコミュニティの精神的支柱としての役割を担っている点が考慮されています。宗教法人税制優遇なぜという問いに対する法的な回答は、「信教の自由の絶対的保障」と「文化・公益性の担保」という2本柱に集約されます。
お布施や固定資産税のカラクリ|非課税と課税を分ける「絶対的な境界線」
一般の人々が最も疑問を抱くのが、「お布施に税金がかからない理由」と「寺社の広大な土地の固定資産税」です。ここには、日常の商取引とは根本的に異なる税法上のロジックが働いています。
寺院や神社に納めるお布施税金が非課税とされるのは、それがサービスの対価(対価性のある売買)ではなく、「喜捨(きしゃ)」、つまり純粋な寄附金とみなされるからです。読経や戒名の授与、祈祷などは教義に基づいた宗教行為であり、民法上の請負契約や役務提供契約とは性質が異なります。定価表を掲げず「お気持ちで」とされる背景には、対価性を否定し宗教活動の純粋性を保つ意味合いが含まれています。
不動産に関しても同様の厳密な区分があります。宗教法人固定資産税免除の特権は、地方税法第348条に基づき「専ら宗教の本来の用に供する境内地・境内建物」に限定して適用されます。具体的には、本堂、社殿、礼拝堂、山門、境内地などが該当します。
見落とされがちですが、境内の中にあっても固定資産税がしっかり課税されるエリアが存在します。例えば、住職や神職が私生活を送る居住スペース(庫裏の私用部分)や、参拝者以外からも料金を徴収する時間貸し駐車場、第三者に貸し出しているテナントビルなどです。自治体の資産税課担当者は現地調査を行い、図面をもとに「宗教用」と「生活・収益用」を平米単位で按分して課税額を算出しています。
【収益事業課税の実態】実は税金がかかるビジネスと軽減税率・みなし寄附金の罠
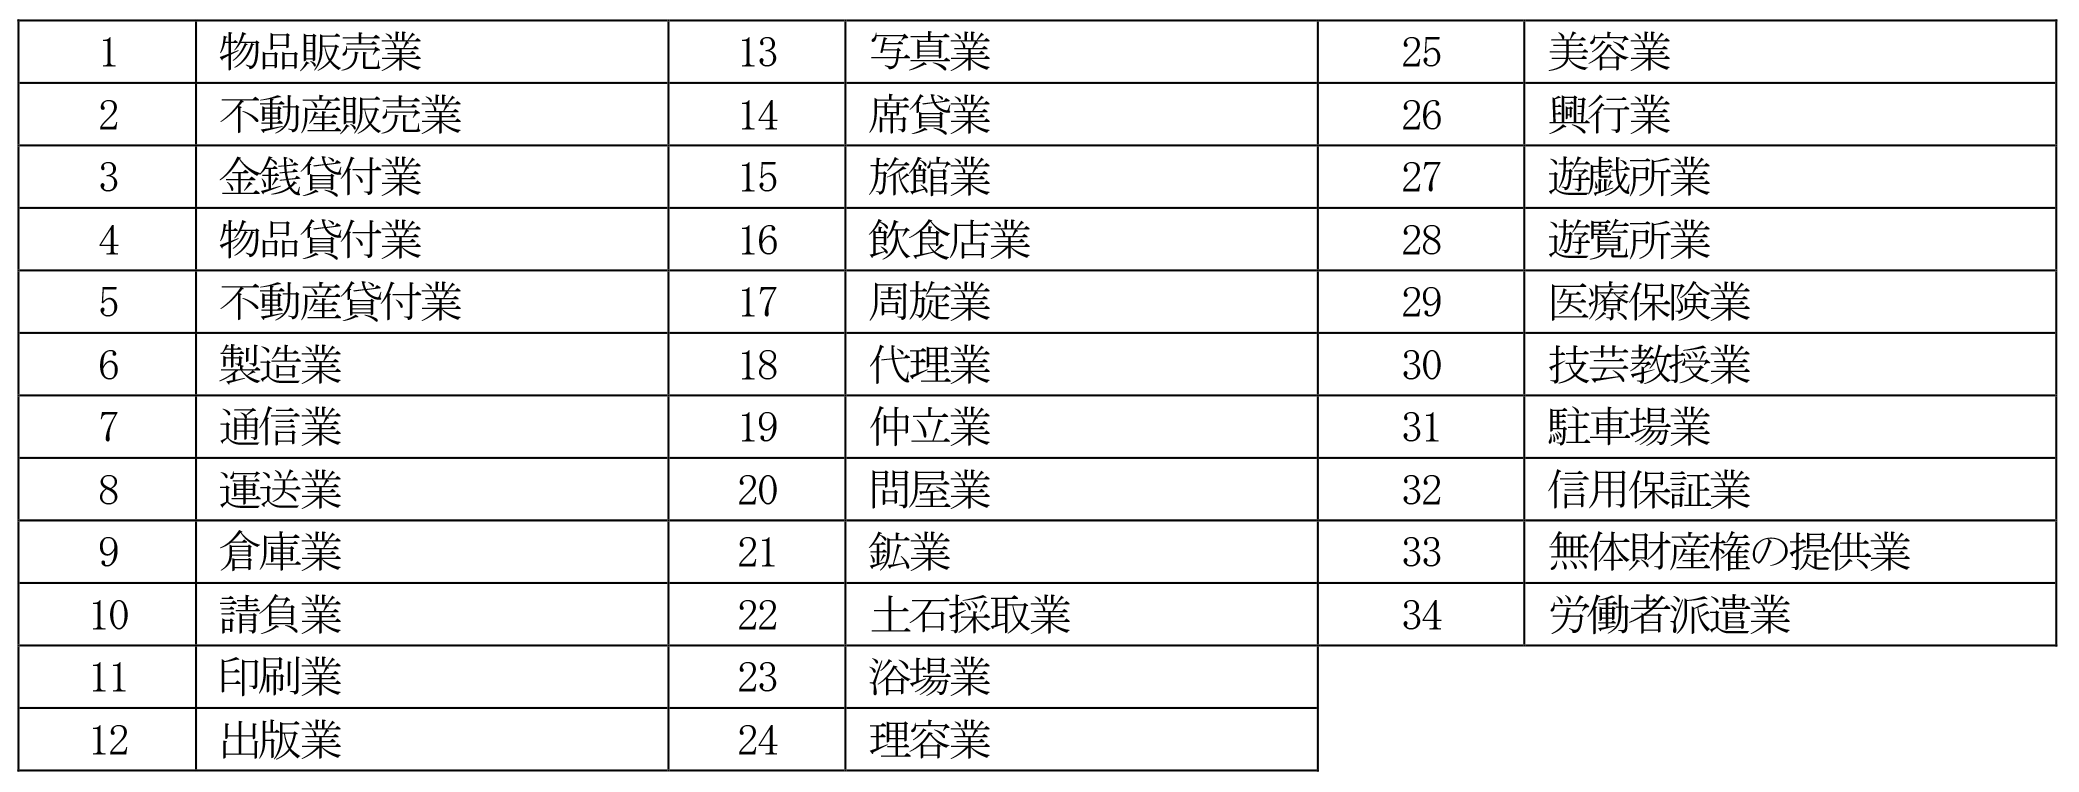
世間の大きな誤解の一つに「宗教法人はどんな商売をやっても無税」というものがありますが、これは明白な事実誤認です。宗教法人であっても、法人税法に定められた「34業種の収益事業」から生じた所得には、例外なく法人税が課税されます。
宗教法人が手がける代表的な収益事業には以下のようなものがあります。
- 不動産貸付業:所有地をコインパーキングや賃貸マンション、太陽光発電用地として運用する場合
- 物品販売業:お守りやお札などの宗教的象徴物は非課税だが、絵葉書、キーホルダー、一般的なお菓子などの販売
- 宿泊業・結婚式場業:参拝者の簡易宿泊所(宿坊)は実費程度なら非課税だが、一般客を泊めるホテル運用や大規模な婚礼披露宴
- 駐車場業・飲食業:門前町でのカフェ運営、参拝目的以外の有料駐車場経営
ここで焦点となるのが、宗教法人にのみ認められている特例措置です。通常の営利企業に対する法人税の基本税率は23.2%ですが、宗教法人収益事業課税においては宗教法人法人税軽減税率として19%が適用されます(年800万円以下の所得部分は15%)。
さらに強力な税制上の武器となるのが宗教法人みなし寄附金制度です。これは、収益事業(例:駐車場経営)で得た利益を、本来の宗教活動(例:本堂の修繕や法要の維持)に繰り入れた場合、その支出を「寄附」とみなして収益事業の所得から差し引くことができる仕組みです。
損金算入できる限度額は、収益事業から生じた所得の50%または200万円のいずれか大きい方です。仮に駐車場ビジネスで年間1,000万円の利益が出ても、本堂の屋根葺き替え費用として500万円を繰り入れれば、課税対象所得は500万円まで圧縮されます。この制度の存在こそが、「宗教法人は税制面で手厚く守られている」と批判される最大の火種となっています。
宗教法人の課税・非課税徹底比較データ【2026年最新基準】
宗教法人と一般企業の税制上の扱いはどう違うのか。曖昧に語られがちな税目ごとの適用基準を、最新の税制枠組みに基づき客観的データとして整理しました。
| 税目・課税項目 | 宗教法人への適用ルール(詳細・数値) | 一般企業(株式会社等)の基準 | 編集部の見解・実務上の評価 |
|---|---|---|---|
| 本来事業の所得(お布施・賽銭など) | 非課税(法人税率 0%) 対価性のない宗教活動に伴う収入 | 一律課税(23.2%) すべての売上・受贈益が課税対象 | 憲法20条・公益法人等の原則に基づく根幹。見直しは極めてハードルが高い。 |
| 収益事業の所得(不動産賃貸・駐車場等) | 軽減税率 19% ※みなし寄附金(上限50%)の控除が可能 | 基本税率 23.2% (中小法人の年800万円以下は15%) | 軽減税率とみなし寄附金の併用により、実質税負担率は10%未満に下がるケースもある。 |
| 固定資産税・都市計画税 | 本来用途(本堂・境内地)は免除 ※私用スペースや収益物件は課税 | 標準税率 1.4%+0.3% 所有する全土地・建物に課税 | 都市部の一等地に境内を持つ巨大寺社ほど、実質的な減免メリットが数十億円規模に。 |
| 役員報酬・僧侶給与の所得税 | 一般と同様に課税 源泉徴収義務あり(最高税率45%+住民税) | 一般と同様に課税 給与所得控除後の累進課税 | 「坊主が無税」は明確なデマ。個人の懐に入る給料には1円の容赦もなく所得税が課される。 |
| 代表者の世代交代に伴う相続税 | 法人名義財産は非課税 ※個人の世襲財産には通常課税 | 最高税率 55% 事業承継税制等の特例はあるが原則課税 | 境内地を法人所有に維持できれば相続税を回避可能。名義区分が税務調査の最大の急所。 |
【実態検証】「坊主丸儲け」の虚構と税務調査の実態|9割が直面する財政難
ネット上では「寺社は莫大な金をため込んで優雅に暮らしている」というイメージが先行しますが、取材現場で見えてくる風景は全く異なります。文化庁の『宗教年鑑』および関係団体の抽出調査を分析すると、日本に存在する約18万の宗教法人のうち、年間収入が300万円に満たない零細寺社が全体の5割以上を占めています。
地方の過疎化と檀家離れが急速に進み、兼業住職として平日はサラリーマンや公務員、教員として働き、自らの給料を持ち出して寺の屋根や神社の鳥居を修繕しているケースが日常茶飯事です。年収1,000万円を超えるような裕福な宗教法人は、都市部の有名観光寺院や大規模霊園を抱えるごく数%に過ぎません。
さらに、個人の税金に関する誤解も根深く存在します。宗教法人がどれほど非課税の恩恵を受けていようと、宗教法人から僧侶や神職へ支払われる給与には、宗教法人所得税源泉徴収の義務が課されています。サラリーマンと同じ給与所得として、所得税、住民税、社会保険料が差し引かれます。
また、先代の住職が亡くなった際の宗教法人相続税非課税についても、非課税となるのはあくまで「宗教法人名義の財産」だけです。住職個人の預金や自家用車、個人名義の土地には、一般市民と全く同じ最高55%の相続税が降りかかります。
それゆえに発生するのが、国税局による厳しい宗教法人税務調査実態です。国税庁の発表資料によると、宗教法人は公益法人等の中でも「申告漏れ割合」や「不正発見割合」が際立って高い業種としてマークされています。調査現場で特に追及される典型的な手口は以下の通りです。
- 私的流用の否認:法人の口座にあるお布施を住職個人の生活費や高級外車の購入に充て、「役員報酬の未申告」として源泉所得税の追徴課税を受ける事例
- 法人財産と個人財産の混同:先代住職の個人資産である骨董品や土地を、相続税逃れのために「法人の什器備品」と偽装するケース
- お布施の現金抜き取り:領収書を発行しない慣習を悪用し、法要の謝礼を台帳に記載せず裏金化する手口
税務当局は「宗教活動だから」といって聖域扱いすることはありません。ひとたび帳簿の不透明さや使途不明金が露呈すれば、重加算税を含めた容赦ない追徴課税が執行されています。
一般に知られていない盲点とネットの誤解
宗教法人をめぐる言説には、事実と都市伝説が危険なレベルで入り混じっています。読者が誤認しやすい代表的な3つの盲点を整理します。
誤解1:お札やお守りの原価が数円だから「ボッタクリで大儲け」?
原価率が極めて低いのは事実ですが、授与品の代金はお守りという「モノ」の対価ではなく、祈祷という宗教儀礼への奉納金として位置づけられます。授与品収入は神社の建物を数百年間維持するための営繕積立金や、年中行事の運営費に充当されており、一般企業の粗利益率と同じ尺度で測ることは実態を見誤ります。
誤解2:宗教法人を買収すれば誰でも「完全節税」ができる?
いわゆる「休眠宗教法人の売買」が一時期アンダーグラウンド市場で話題となりました。不動産取得税の免除やマネーロンダリングを目的に買い取る動きが存在したことは事実です。しかし、文化庁および国税庁は現在、活動実態のない宗教法人に対する認証取り消し請求や厳格な税務調査を連動して実施しています。実体の伴わない節税スキームは、確実に「仮装・隠蔽」と認定され、刑事告発を含む破滅的な結末を迎えます。
誤解3:海外のように信教活動にも一律課税すれば国の財政は潤う?
欧米諸国(アメリカ、イギリス、ドイツなど)においても、宗教団体は「チャリティ組織」や「公法上の社団」として日本以上の強力な免税措置を受けているのが標準的です。日本だけが異常な優遇を与えているわけではありません。
課税見直し論争の賛否両論と今後の展望|2026年に迫る法改正の論点
社会保障費の膨張と国民負担の限界が叫ばれるなか、宗教法人課税見直し最新の議論はかつてない政治的テーマへと浮上しています。税の公平性を求める世論と、信教の自由を守る防壁の間で、議論は真っ向から対立しています。
【課税強化・見直し賛成派の論拠】
- 水平的公平性の欠如:一般の中小企業が苦しい経営の中で23.2%の法人税を納めているのに対し、巨額の資産を持つ一部の巨大宗教法人が19%の軽減税率やみなし寄附金を享受するのは不公平である。
- 不透明なガバナンス:宗教法人は収支計算書の作成義務はあるものの、一般公開の義務付けは極めて限定的。財務のブラックボックスが脱税や不正流用の温床になっている。
- ビジネスの肥大化:霊園開発、ホテル経営、幼稚園・保育園運営など、民間の営利事業と実質的に競合する分野において、税制優遇が民業圧迫につながっている。
【現行維持・課税反対派の論拠】
- 地方文化財の崩壊危機:前述の通り過半数の寺社は赤字であり、これ以上の税負担を強行すれば、全国の数万にのぼる寺社が廃絶し、国宝や重要文化財の維持管理が不能になる。
- 政教分離原則の侵犯:信教活動の細部に税務署が介入することは、国家が教義の優劣や宗教の存続を左右することになり、憲法違反の懸念が極めて強い。
- 代替行政コストの発生:寺社が担ってきた地域のコミュニティ機能や防災拠点としての役割が失われた場合、それを公金で補填するための自治体負担は課税収益をはるかに上回る。
【プロの結論】生き残る宗教法人・淘汰される宗教法人の決定的な違い
今後の税制改革において、「宗教活動そのものへの課税」が導入される可能性は憲法上のハードルから極めて低いです。しかし、「みなし寄附金の上限引き下げ」「軽減税率(19%)の撤廃」「財務諸表の公開義務化」といった実質的な優遇縮小は現実味を帯びています。
今後、社会的に支持され生き残る寺社は、財務の完全な透明化を図り、地域社会への還元を定量的に開示できる法人に限られます。旧態依然としたブラックボックス経営に胡座をかき、宗教の名を借りた私利私欲の蓄財を続ける法人は、税務当局の厳しいメスと世論の猛反発によって急速に淘汰されていくことは間違いありません。
【宗教法人課税】に関するよくある質問(FAQ)
Q1:住職や神主の給料には本当に税金がかかっていないのですか?
A1:明確な誤解です。住職や神職が宗教法人から受け取る役員報酬や給与には、一般の会社員とまったく同じ基準で所得税と住民税が課税されます。宗教法人が源泉徴収して国に納付する義務を負っており、無税で給与を受け取ることは違法行為(脱税)となります。
Q2:お寺が持っている土地に建っているマンションの家賃収入は非課税ですか?
A2:非課税ではありません。不動産賃貸業は法人税法上の「収益事業」に指定されているため、家賃収入から生じた所得には法人税(軽減税率19%)が課税されます。また、そのマンションが建っている土地や建物自体にも、固定資産税・都市計画税が満額課税されます。
Q3:なぜお葬式の戒名料やお布施には消費税がかからないのですか?
A3:消費税は「国内において事業者が対価を得て行われる資産の譲渡・役務の提供」に対して課税されます。お布施や戒名料は、法要という宗教儀礼に対する「喜捨(寄附)」と位置づけられており、役務の対価ではないため消費税の課税対象外(不課税取引)と規定されています。
Q4:宗教法人が解散したとき、残った財産は住職の家族の物になりますか?
A4:原則として個人の財産にはなりません。宗教法人法第50条の規定により、解散時の残余財産は定款に定められた他の宗教法人や公益法人、あるいは国・地方自治体に帰属します。私有財産化して持ち逃げすることは法律上厳しく禁止されています。
まとめ:感情論を超えた税制論議と求められる透明性
「宗教法人はズルい」「完全無税だ」という感情的なバッシングは、実態とかけ離れた情報に基づいている部分が少なくありません。宗教本来の聖なる活動を国家権力から守るための非課税枠と、一般企業と競合する収益事業に対する課税枠は、法制度上厳密に切り分けられています。
しかし同時に、一部の法人が特権的な立場を悪用し、私的流用や租税回避に走ってきた負の歴史が、国民の不公平感を煽り続けていることも厳然たる事実です。少子高齢化と過疎化の波のなかで、伝統ある宗教文化を次世代へ守り継ぐためには、聖域なき税務コンプライアンスの徹底と、納得感のある情報公開が今まさに求められています。 (出典: 宗教 法人 課税(Yahoo!ニュース))