急な冠婚葬祭や家電の故障、予期せぬ医療費の発生など、手元資金が底をついたときに頼りたくなるのが公的な緊急貸付制度です。しかし、すでに生活保護を受給している世帯、あるいは困窮して生活保護の申請を検討している方が、社会福祉協議会の公的融資を利用することは法的に可能なのでしょうか。インターネット上には「生活保護受給者でも無利子で即日借りられる」「後から返済免除されるから実質的にもらえる」といった無責任な情報が散見され、福祉現場での混乱を招いています。
取材班が社会福祉協議会や福祉事務所の現場関係者、生活困窮者支援に携わる法職関係者に取材を重ねたところ、そこにはセーフティネットの基本理念に基づく極めて厳格な線引きが存在していました。2026年現在の最新法運用と実態データをもとに、生活保護と緊急貸付をめぐる審査の真相、併用の可否、そして知っておくべき救済ルートの全貌を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生活保護受給中の新規借入は原則不可であり、万一借り入れた場合は「収入認定」されて保護費が同額削減される。
- 要点2:生活保護の「申請中」で手元資金がゼロの困窮世帯には、最大10万円を無利子で借りられる「臨時特例つなぎ資金貸付」が存在する。
- 要点3:生活保護受給前に借りた緊急小口資金などの公的貸付金は、保護受給を理由とした「償還免除(返済免除)」の正当な対象となる。
生活保護受給中に緊急貸付は利用できるのか?審査基準と決定的な理由
結論から明言すれば、生活保護の受給中に緊急小口資金をはじめとする公的貸付を新たに利用することは原則として認められません。これは各自治体の裁量といった曖昧な話ではなく、生活保護法と生活福祉資金貸付制度の双方が定める法的な構造に起因しています。
厚生労働省の公式資料および実施要領によると、社会福祉協議会が窓口となる生活福祉資金貸付制度は、「自立した生活が見込まれ、将来的に償還(返済)能力がある低所得者世帯」を融資の対象としています。対して生活保護世帯は、日本国憲法第25条に基づき「健康で文化的な最低限度の生活を保障」されている状態であり、制度設計上、将来の返済原資となる余剰金を持つことが想定されていません。
審査において門前払いとなる決定的な理由は主に次の2点です。
第1に、生活保護費を借金の返済に充てる行為が法律上禁じられている点です。生活保護法第60条では、被保護者に対して「計画的に生活の維持、向上に努めなければならない」と定めています。国費と地方税によって賄われている保護費は、日々の食費や家賃、医療など最低限の生活維持にのみ使途が限定されており、いかなる理由があっても債務の弁済に充当することは目的外使用とみなされます。
第2に、借り入れた資金が「収入」とみなされる点です。福祉事務所の運用ルールにおいて、外部から調達した融資金は原則として全額が収入認定されます。仮に社会福祉協議会から10万円の緊急貸付を受けられたとしても、その翌月の生活保護支給額が10万円減額される、あるいは同額の返還を求められるため、手元の可処分所得は1円も増えません。結果として「返済義務だけが残る」という最悪の多重債務スパイラルに陥るため、公的窓口は貸付を一切行わないのです。
社会福祉協議会と福祉事務所の決定的な違い|窓口相談での対応ギャップ
生活困窮に直面した際、多くの相談者が迷うのが「社会福祉協議会(社協)」と「福祉事務所(自治体の生活保護・福祉課)」のどちらに相談すべきかという問題です。この両者は連携関係にあるものの、支援の哲学と役割が根本から異なります。
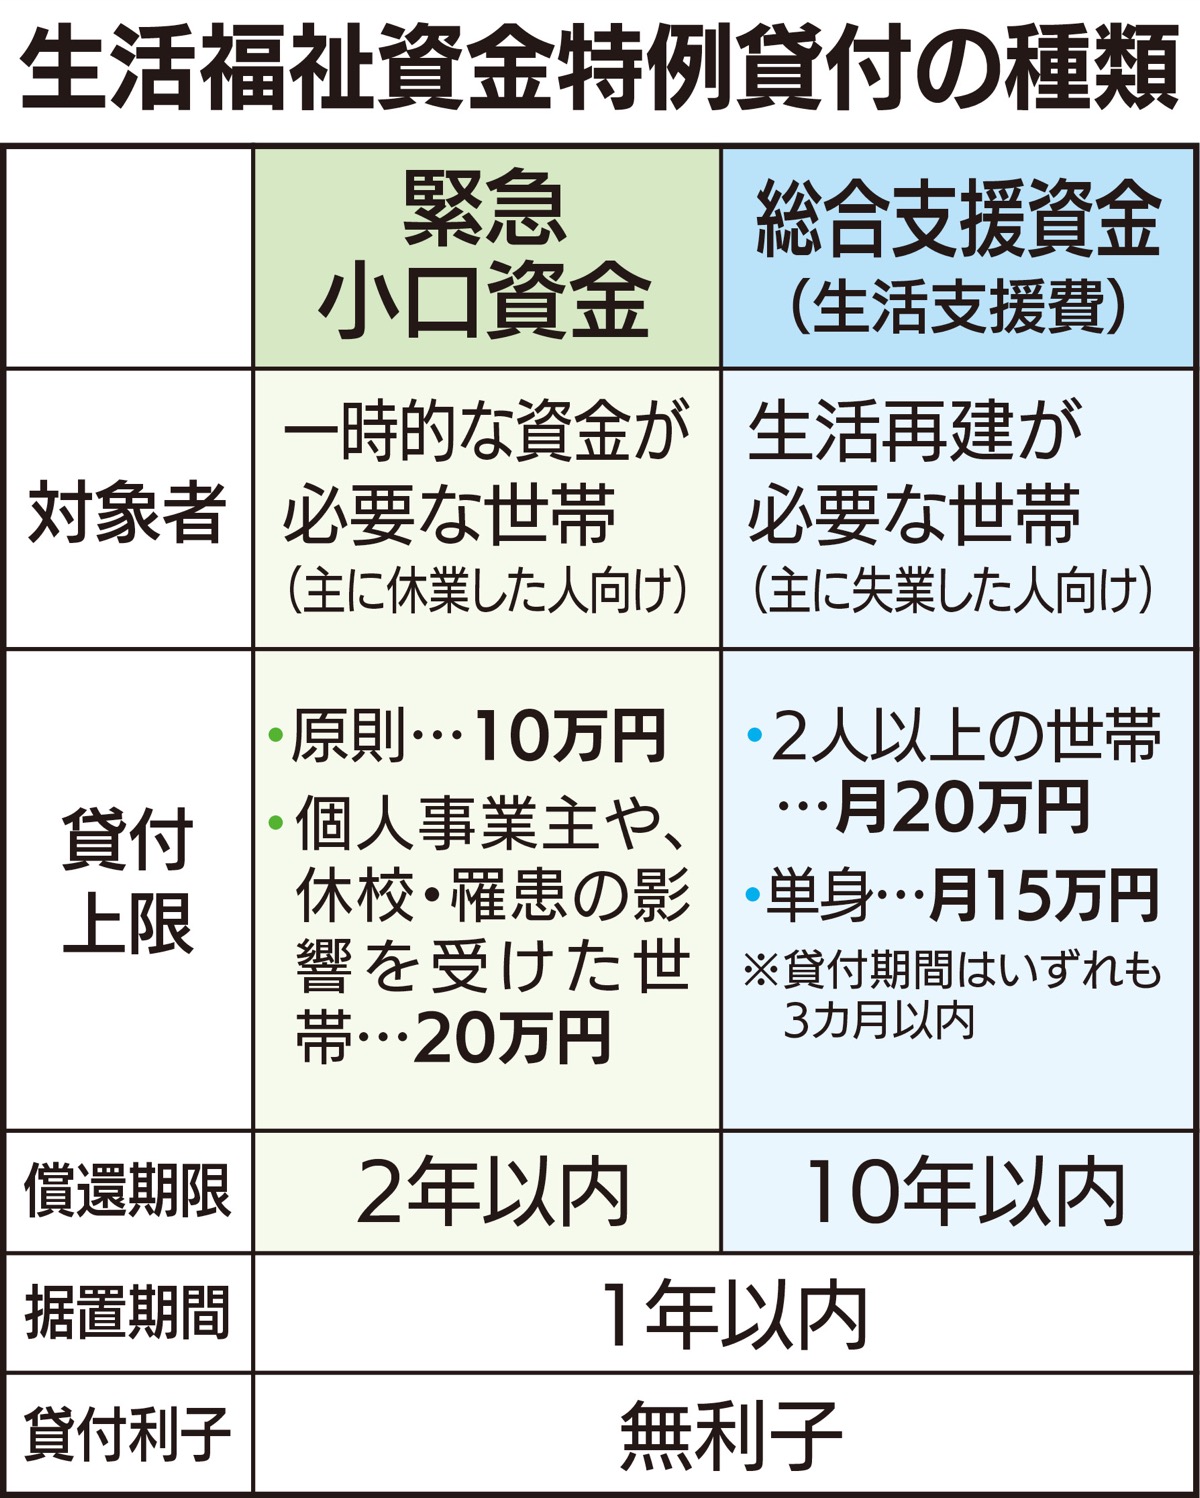
社会福祉協議会の窓口相談は、あくまで「貸付を通じた経済的自立の支援」を目的としています。代表的な貸付である総合支援資金の審査では、失業中の求職活動状況、公共職業訓練の受講意思、家計改善支援事業の利用意思、そして「据置期間終了後に確実に返済できる就労の見込みがあるか」が厳密に査定されます。つまり、自力で生活を立て直せる余力がある層のためのセーフティネットです。
一方、福祉事務所が所管する生活保護は、「自立の目処が立たない、あるいは資産や能力を総動員しても最低限の生活を維持できない層のための最後の防貧ネット」です。ここでは返済の義務を伴わない「給付(保護費)」が支給されます。
現場の取材で浮かび上がったのは、窓口相談における対応の決定的なギャップです。資金ショートを起こして社協に駆け込んだ相談者が「返済能力がない」と判断された場合、社協の相談員はその場で貸付を断り、福祉事務所の生活保護窓口へと相談者を直接引き継ぐ「トリアージ」を行います。公的機関同士が連携しているため、「社協で借りて、同時に生活保護も受給する」といった併用工作はシステム上完全に遮断されています。
【データ比較】2026年最新の公的貸付制度一覧と生活保護世帯の適用可否
現在、公的に用意されている困窮者支援策と、それぞれの生活保護世帯に対する適用関係を整理しました。借入を検討する前に、制度ごとの立ち位置を把握することが不可欠です。
| 制度名称 | 融資限度額・金利 | 生活保護世帯の利用可否 | 編集部の見解・実務上の評価 |
|---|---|---|---|
| 緊急小口資金 (生活福祉資金・通常枠) | 最大10万円 無利子・保証人不要 | 原則利用不可 | 一時的な減収を補う制度。償還能力要件を満たせないため受給中は審査落ちとなる。 |
| 総合支援資金 (生活福祉資金・通常枠) | 月15〜20万円(最長12ヶ月) 保証人あり無利子/なし年1.5% | 原則利用不可 | 再就職支援が前提。受給中に申請すると生活保護の返還金問題が生じるため併用不可。 |
| 臨時特例つなぎ資金貸付 | 上限10万円以内 無利子・保証人不要 | 申請中のみ利用可能 | 保護決定までの空白期間を埋める唯一の合法的つなぎ融資。初回保護費から清算される。 |
| 生活保護制度の一時扶助 (家具什器費・移送費等) | 実費支給(基準額あり) 給付(返済義務なし) | 利用可能(受給者本人) | 貸付ではなく純粋な給付。冷蔵庫故障や被服費など要件合致で保護費に追加支給。 |
| 民間カードローン・消費者金融 | 事業者規定による 年3.0%〜18.0% | 厳禁(契約違反・不正受給) | 収入証明虚偽申告となり貸金業法違反。発覚時は保護費の全額返還命令と打ち切りリスク。 |
生活保護申請中の借入はどうなる?「臨時特例つなぎ資金貸付」の活用術
受給中の借入は厳格に拒絶されますが、「生活保護の申請中」という特殊な移行フェーズにおいては合法的に利用できる公的融資が存在します。それが臨時特例つなぎ資金貸付制度です。
生活保護法第24条第3項の規定により、生活保護の申請から受給決定までは「原則14日以内、特別な理由がある場合でも最長30日以内」と定められています。しかし、所持金が数百円しかない路上生活者や即日所持金を失った困窮世帯にとって、2週間から1ヶ月の審査待ち時間は文字通り生命の危機に直結します。
この決定までの空白期間を埋めるために設けられたのが、社会福祉協議会が福祉事務所と連携して実行するつなぎ資金です。
臨時特例つなぎ資金貸付の主な貸付要件
- 住居のない離職者、または福祉事務所長が特に認めた困窮世帯であること
- 公的給付(生活保護など)の申請を受理されており、給付開始までの生活困窮が明白であること
- 貸付限度額:10万円以内(単身・複数人世帯を問わず必要最小限の額)
- 貸付条件:無利子・連帯保証人不要
この資金は、生活保護の受給決定が下りた際、初回の生活保護費支給額から社協へ直接または本人の手によって全額一括返還される仕組みをとっています。そのため、将来の借金負担として残ることはありません。
なお、インターネットの検索窓で頻繁に見受けられる「即日融資」という甘言には警戒が必要です。公的貸付制度において即日審査・即日入金が実行される制度は2026年現在も存在しません。社協の窓口でも最短で数営業日を要します。もし当日の食費や宿泊場所すら存在しない「絶対的無資力」の緊急事態であれば、貸付を待つのではなく、福祉事務所のケースワーカーに掛け合って「緊急保護の職権発動」を要請し、生活困窮者自立支援法に基づく一時生活支援事業(シェルターの提供)や食糧支援を即日手配してもらうのが現場における鉄則です。
過去に借りた緊急小口資金はどうなる?「返済免除条件」と手続きの全貌
現在生活保護を受給している、あるいは受給を控えている方から最も多く寄せられる相談が、「過去に借り入れた公的融資の返済はどうすればよいのか」という疑問です。特に新型コロナ禍期に特例措置として大規模に実施された緊急小口資金・総合支援資金の特例貸付(※令和4年9月末で新規申請受付終了)を抱えたまま生活保護に至った世帯が多数存在します。
結論として、生活保護の受給者となった場合、過去に借りた緊急小口資金・総合支援資金の特例貸付は「全額返済免除」の正当な対象となります。
厚生労働省が定める償還免除の規程に基づき、以下の条件に該当する世帯は都道府県社会福祉協議会に対して免除申請書を提出することで、返済義務が免除されます。
緊急小口資金等の主な返済免除条件
- 生活保護を受給中であること:保護決定通知書の写しや受給証明書を添付して免除申請を行うことで、残債務の全額免除が確定します。
- 世帯主および借受人が住民税非課税(均等割・所得割ともに非課税)であること:生活保護に至らない低所得層であっても、判定年度において非課税であれば免除対象となります。
- 借受人本人が死亡、または精神障害・身体障害等により高度の障害状態となった場合:診断書等の提出により全額免除されます。
注意すべきは、「生活保護を受け始めたからといって自動的に債務が消滅するわけではない」という点です。福祉事務所と社協は個人情報保護および所管の違いから、自動的な免除処理は行いません。借受人本人が管轄の社会福祉協議会へ連絡を取り、「生活保護受給証明書」を添付した免除申請書類を提出しなければ、督促状が届き続けることになります。受給が決定した段階で、担当ケースワーカーに過去の借入状況を包み隠さず報告し、免除申請の手続きを進めることが肝要です。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、福祉相談の現場では、制度の複雑さに翻弄される当事者の生々しい声が日々記録されています。取材班が独自に検証した実際の現場事例から、困窮者が直面する落とし穴を検証します。
ケース1:ネットの「裏ワザ」を信じて不正受給になりかけた40代男性
「SNSで『生活保護の申請直前に社協で緊急小口資金を10万円借りれば、両方手に入って免除されるから得をする』という書き込みを見て、その通りに行動してしまった」と語る都内在住の男性。結果として、福祉事務所の資産調査によって社協からの入金履歴が即座に特定されました。申請直前に借り入れた資金は手持ち金としてカウントされ、所持金が基準を上回ったために生活保護の開始日が半月先送りされた上、担当者から厳重な指導を受けました。「裏ワザどころか、生活保護の開始が遅れて家賃滞納を広げる結果になった」と男性は後悔を滲ませます。
ケース2:家電故障のピンチを「一時扶助」で乗り切った50代単身女性
真夏に冷蔵庫が故障し、修理不能となった千葉県の生活保護受給世帯の女性は、「生活保護費からは借金ができないので、ヤミ金や給料ファクタリングに頼るしかないのか」と追い詰められていました。思い切ってケースワーカーに相談したところ、生活保護制度内の「家具什器費(かぐじゅうきひ)」という一時扶助の適用が認められ、上限額の範囲内で新品の冷蔵庫を購入する費用が全額給付されました。「借金をしなくても、制度の中にちゃんと緊急事態の助けが用意されていることを初めて知った」と語ります。
福祉現場の現役ケースワーカーは次のように実情を吐露します。
「受給者の方の多くが『困ったら借金しなければならない』という思い込みを持っています。しかし、被保護者の緊急出費に対しては、敷金や更新料を賄う一時金、通院のための移送費、さらには葬祭扶助など、制度内で給付対応できる枠組みが多岐にわたって整備されています。社協に無断で借入を申し込む前に、まず福祉事務所に相談してほしいというのが現場の切実な本音です」
一般に知られていない盲点とネットの誤解
生活保護と公的融資の関係を巡っては、インターネット上で事実無根の言説が定着してしまっています。重大な不利益を避けるために、代表的な3つの誤解を正しく認識する必要があります。
誤解1:「少額の緊急貸付なら、内緒で借りて生活保護費から返せばバレない」
これは極めて危険な誤解です。福祉事務所は生活保護法第29条に基づき、金融機関や官公署に対して強力な照会権限を有しています。毎年行われる口座照会や資産調査によって、社協や民間業者からの入金・出金履歴は必ず発覚します。無断借入と返済が露見した場合、生活保護法第78条に基づく不正受給とみなされ、保護費の全額返還命令に加え、最悪の場合は刑事告発(詐欺罪)に発展するリスクすらあります。
誤解2:「公的融資なら誰でも即日で現金を用立ててくれる」
民間消費者金融のようなスコアリング審査による即日融資と混同しているケースが散見されます。生活福祉資金貸付は、税金を原資とする公的融資であるため、住民票、所得証明、世帯全員の状況確認など多角的な書類精査が必要です。通常枠の緊急小口資金であっても面談から交付まで最短1週間から10日前後を要するのが通例です。「今日明日を生き延びるお金」を求めて公的融資に申請しても即時解決にはなりません。
誤解3:「過去の借金を自己破産しないと生活保護は絶対に受けられない」
「借金がある人は生活保護を受けられない」という俗説がありますが、これは法的に完全な誤りです。多重債務を抱えた状態であっても生活保護の申請・受給は可能です。ただし、前述の通り保護費から借金を返済することは認められないため、受給開始と並行して法テラスなどを利用し、弁護士を介した自己破産や債務整理手続きを行うことが実務上の指導要件となります。
【プロの結論】公的制度の正しい選び方と向いている人・避けるべき人の判断基準
経済的困窮の出口戦略において、誤った選択は困窮の長期化を招きます。「緊急貸付」を利用すべき層と、借入を諦めて「生活保護」に踏み切るべき層の境界線を明確に示します。
公的貸付(社協の生活福祉資金)を選ぶべき人
- 数ヶ月以内に確実な収入回復が見込める人:内定が出ている求職者や、一時的な傷病で休職中だが復職時期が明確な層。
- 就労能力があり、自立支援プランに同意できる人:社会福祉協議会や自立相談支援機関の家計管理・就労支援を前向きに受け入れられる層。
- 債務総額が過大でない人:借入を1本化または最小限に抑え、据置期間終了後に毎月の返済を滞りなく完済できる余力がある世帯。
公的貸付を避け、直ちに生活保護の相談をすべき人
- 高齢・重度の傷病・障害等で今後の就労が困難な人:返済原資が生み出せない状況で借入を行えば、精神的・経済的に自滅します。
- すでに多重債務を抱えており、返済のための借入を繰り返している人:これ以上の融資は問題を先送りするだけであり、抜本的な債務整理と保護の受給が必要です。
- 家賃や光熱費を数ヶ月滞納し、ライフライン断絶の危機にある人:貸付の審査期間を待つ余裕はありません。直ちに福祉事務所での緊急保護と住居確保給付金等のセーフティネットを発動させる必要があります。
借金は「将来の所得の前借り」に過ぎません。返済の見通しが立たない極限状況においては、借入による一時しのぎをきっぱりと捨て、国民の正当な権利である生活保護制度を躊躇なく活用することが、真の再起への最短距離となります。
【生活保護と緊急貸付】に関するよくある質問(FAQ)
Q1:生活保護を受給していますが、急な冠婚葬祭や家電の買い替えでお金が足りません。どうすればいいですか?
A1:社会福祉協議会などの貸付を申し込むのではなく、担当のケースワーカーに事情を即座に相談してください。生活保護には日々の生活費(生活扶助)のほかに、家電の購入や修理に充てられる「家具什器費」、冠婚葬祭の費用を賄う「葬祭扶助」、通院交通費を支給する「移送費」など、臨時の出費をカバーする給付制度(一時扶助)が用意されています。要件を満たせば返済不要の給付金として支給されます。
Q2:生活保護を申請する直前に、緊急小口資金を借りて生活費に充てるのは問題ありませんか?
A2:違法ではありませんが、推奨されません。申請直前の借入金は手持ち資産として厳格に審査され、借入金の残額が多いと生活保護の受給開始が遅れる原因になります。また、保護決定後はその借入金を保護費から返済できなくなるため、返済免除要件の確認や債務整理など余計な手続きが発生します。生活費が尽きているのであれば、借金を挟まずに直接福祉事務所へ生活保護の申請を行うのが最善です。
Q3:過去に借りた緊急小口資金の返済が残っています。生活保護を受けるとどうなりますか?
A3:返済免除(償還免除)の申請が可能になります。生活保護の受給が正式に決定した後、管轄の都道府県社会福祉協議会に連絡し、「生活保護受給証明書」を添えて免除申請書を提出してください。審査を経て承認されれば、過去の貸付残高は全額返済免除されます。自動的には免除されないため、必ず自身で書類を提出する必要があります。
Q4:生活保護受給中でも即日で現金を借りられる公的融資や裏ワザはありますか?
A4:公的機関において即日で現金を貸し付ける制度は一切存在しません。また、受給中の新規借入そのものが制度上認められていません。「生活保護受給者でも審査なしで即日融資」を謳う広告やSNSの勧誘は、100%闇金業者や個人間融資を装った詐欺、あるいは犯罪集団による違法行為です。口座の売買や犯罪加担に巻き込まれ、保護停止処分や逮捕に至る重大な危険があるため、絶対に関わってはいけません。
まとめ:今後の動向と失敗しないための判断基準
生活保護と緊急貸付は、いずれも生活困窮者を救い上げるために国が整備した重要な公的セーフティネットです。しかし、その役割は「返済能力のある困窮者の自立を促す融資(貸付)」と「返済能力を欠く困窮者の生存権を保障する給付(保護)」という明確な境界線で分かれています。
生活保護受給中の新規借入は制度上不可であり、仮に無理な借入を試みても収入認定によって保護費が減額されるため、何の実利も得られません。手元資金の不足に悩んだときは、独断で借金を重ねるのではなく、担当ケースワーカーに相談して「一時扶助」の適用を探るか、申請前であれば「臨時特例つなぎ資金貸付」の正当な利用ルートを選択することが鉄則です。
ネット上の誤情報や悪質な金融業者に惑わされることなく、自身の生活再建に向けた最適な制度を正しく見極めて行動してください。 (出典: 生活 保護 緊急 貸付(Yahoo!ニュース))