コンビニのみずほATM手数料を無料にする条件と2026年最新の注意点
深夜や休日に急な現金の引き出しが必要になった際、街中のコンビニATMは心強い味方です。しかし、みずほ銀行のキャッシュカードを使って何気なく出金した結果、「手数料として数百円が差し引かれていてショックを受けた」という経験を持つ人は少なくありません。メガバンク各社がデジタルシフトとATM網の再編を進める中、コンビニでのATM利用ルールは定期的に見直されており、正確な知識を持たないまま利用すると年間で数千円単位のコストを失うことになります。
セブン-イレブン、ローソン、ファミリーマートに設置された各提携ATMでは、利用可能な時間帯や曜日ごとの手数料体系、そして「どのような条件を満たせば無料になるのか」という優遇プログラムの仕組みが細かく規定されています。本稿では、2026年最新の手数料体系やみずほマイレージクラブの判定基準、見落としがちな利用限度額の罠まで、現場の取材データと客観的ファクトをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
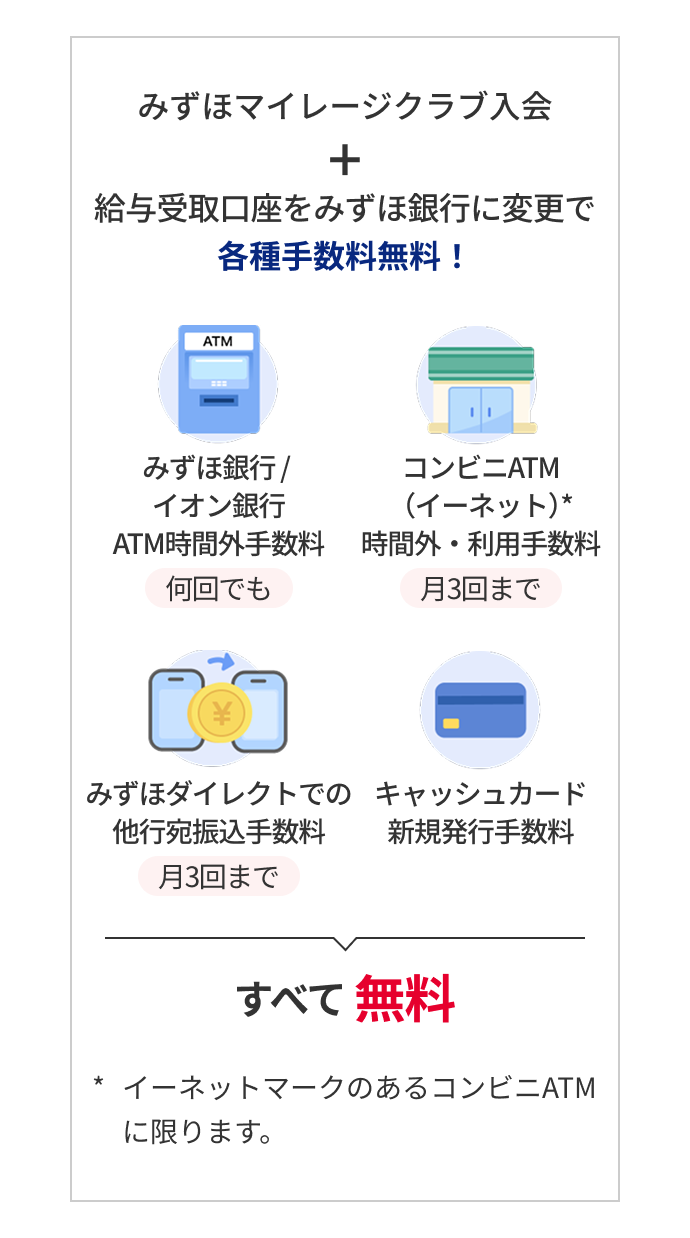
- 要点1:コンビニATM(セブン銀行・ローソン銀行・イーネット)の出金手数料は、みずほマイレージクラブの所定ステージを達成することで月最大3回まで無料化が可能。
- 要点2:残高照会は24時間いつでも完全無料だが、深夜・早朝の利用時間帯や土日祝日の取り扱いは提携先ごとに微妙な差異が存在する。
- 要点3:2026年現在、ステージ判定は「みずほダイレクト」の利用実績や給与受取・資産運用残高などが直結しており、事前のエントリーと条件確認が必須となる。
【2026年最新】コンビニみずほATMで手数料を無料にする決定打とステージ判定の仕組み
みずほ銀行の利用者がコンビニATMで最も気になるのは、「どうすれば手数料を0円にできるのか」という点に尽きます。通常、コンビニATMでの出金には110円〜220円(時間外や休日は最大330円)の手数料が発生しますが、これを無料にする鍵を握っているのが会員制プログラムであるみずほマイレージクラブ 無料回数 条件の達成です。
みずほ銀行では、個人向けインターネットバンキング「みずほダイレクト」の契約を前提としたステージ制を採用しています。判定条件は透明化されており、給与の受取口座指定、みずほ関連のクレジットカード・デビットカードの定期決済、あるいはNISA口座を含む投資信託の保有残高など、取引状況に応じて毎月スコアが算出されます。みずほダイレクト ステージ判定 理由として多くのユーザーが見落としがちなのが、「判定月」と「特典適用月」にタイムラグがある点です。前々月の取引状況が当月の無料回数に反映される構造を理解していないと、「条件を達成したはずなのに有料だった」というトラブルに直面します。
優遇ステージに到達すると、イーネットATM、ローソン銀行ATM、セブン銀行ATMの利用手数料が月1回から最大3回まで無料となります。日常的に現金を多く扱わないキャッシュレス派であれば、月2〜3回の無料枠があれば手数料の支払いを完全にゼロに抑え込むことが可能です。

【徹底比較】セブン・ローソン・ファミマ各社ATMの手数料と利用可能時間
コンビニ各社に導入されているATM端末は、運営母体や提携システムが異なります。ファミリーマートに多く設置されているイーネットATM ファミリーマート 手数料や、ローソン銀行ATM みずほ 使える時間、さらにはセブン銀行ATM 手数料無料 時間帯の挙動には共通点が多いものの、深夜メンテナンス時間や設置店舗ごとの稼働状況に細かな差異が存在します。
以下は、みずほ銀行キャッシュカードを利用した場合の各コンビニATMにおける主要スペック比較データです。
| 提携コンビニATM | 通常利用手数料(平日/休日) | 無料対象となる優遇条件 | 編集部の見解・評価 |
|---|---|---|---|
| セブン銀行ATM (セブン-イレブン等) | 平日日中:220円 夜間・休日:330円 | みずほマイレージクラブのステージ特典(月1〜3回無料) | 全国展開数トップ。操作レスポンスが極めて速く、緊急時の駆け込み先として最適。 |
| ローソン銀行ATM (ローソン等) | 平日日中:220円 夜間・休日:330円 | みずほマイレージクラブのステージ特典(月1〜3回無料) | 深夜利用時の安定性が高く、新型機への置き換えが進みQRコード取引対応も拡充中。 |
| イーネットATM (ファミリーマート・デイリー等) | 平日日中:220円 夜間・休日:330円 | みずほマイレージクラブのステージ特典(月1〜3回無料) | ファミマ店内での利便性が強み。一部ゆうちょATM設置店舗との混同に注意が必要。 |
特に意識すべきは土日祝日 手数料 比較において、どの提携先を選んでも基本手数料は同水準に設定されている点です。「セブンなら安い」「ファミマならお得」といった過去の断片的な情報は通用しません。重要なのは、自身のマイレージクラブ無料残枠が残っているかどうかを確認する習慣をつけることです。
預け入れ・振込・引き出しの盲点|残高照会と1日あたりの限度額
コンビニATMの利用はお金の「引き出し(出金)」だけに留まりません。現金の預け入れや急ぎの振込、口座残高の確認など、多岐にわたる用途が存在します。
まず、みずほ銀行 預け入れ 入金手数料については、出金と同様にみずほマイレージクラブの優遇枠が適用されますが、無料枠を使い切っている場合は所定の手数料が発生します。「お金を預けるだけなのに手数料を取られる」という事態に憤るユーザーの声は後を絶ちません。手元に現金がある場合は、平日の日中にみずほ銀行の店舗内ATMを利用するか、無料枠を計画的に配分する防衛策が求められます。
一方、残高照会 無料利用時間に関しては、セブン銀行、ローソン銀行、イーネットATMのいずれを利用しても曜日・時間帯を問わず完全無料です。口座の残高だけを確かめたい場合に手数料を心配する必要は一切ありません。
また、防犯および資金移動の観点からコンビニATM 引き出し限度額 1日の規定も把握しておくべき重要事項です。みずほ銀行のキャッシュカードは、デフォルトで1日あたりの出金限度額が50万円(磁気ストライプ・ICチップ取引等の設定による)に制御されています。加えて、コンビニATM端末側でも「1回の操作で出金できる上限(通常20万円〜50万円、紙幣枚数制限あり)」が設けられているため、大口の現金を動かす必要がある場合は複数回に分けて操作するか、事前にみずほダイレクト上で出金限度額の一時引き上げ設定を行わなければなりません。
さらに振込手数料 コンビニ ATM 比較の観点では、コンビニATM端末から直接現金やカードで振込を行うと、「ATM利用手数料」に加えて「振込手数料」が二重に加算される構造になっています。振込を行う際は、ATM端末を直接操作するのではなく、ATMからは出金のみを行い、実際の振込処理はスマートフォンのみずほダイレクトアプリから実行するのが最も合理的なコスト削減手法です。
【実態検証】利用者の生の声と現場目線で見えた「知らぬ間の課金リスク」
SNSや金融情報掲示板などをリサーチすると、コンビニATMの利用にまつわる生々しい失敗談が多数散見されます。当編集部が収集したリアルな証言から、消費者が陥りがちな典型パターンが浮かび上がってきました。
「給与振込口座に指定していたため無料だと思い込み、週末に何度もファミマのATMから下ろしていたら、1回あたり330円が引かれていた。アプリの明細を見て初めて無料枠が月1回分しか付与されていなかったことに気づいた」(20代・会社員)
「月曜日の早朝4時に急用で現金を下ろそうとセブン-イレブンのATMに駆け込んだが、定期メンテナンス中で取引画面すら開かなかった。近隣の他チェーンを探し回る羽目になった」(30代・自営業)
特に注意すべきは、みずほ銀行の定期システムメンテナンス時間帯です。みずほ銀行は原則として毎週土曜日の22:00〜翌日曜日8:00、および第1・第4日曜日の前日22:00〜翌日曜日8:00など、定期的な保守稼働を行っています。この時間帯はコンビニ端末が正常稼働していても、みずほ銀行側のホストコンピューターが応答しないため、一切の取引が停止します。深夜・早朝の利用にはこうしたシステム上の「空白時間」があることを念頭に置く必要があります。
手数料改定の経緯と真相|銀行の構造改革がもたらした消費者への影響
なぜここまでATM手数料のルールは複雑化し、無料化のハードルが上がったのでしょうか。手数料改定 経緯と真相 2026年最新の構造的背景を探ると、日本の金融業界全体を揺るがすコスト構造の転換が見えてきます。
かつてメガバンクは、駅前の一等地に自前のATMコーナーを多数維持し、顧客利便性をアピールしてきました。しかし、ATMの維持管理には機械の減価償却費、現金輸送の警備・保険コスト、防犯カメラや通信インフラの運用費など、年間数百億円規模の膨大な維持費が重くのしかかります。日本銀行の金融政策やキャッシュレス決済の急速な普及に伴い、現金取扱コストの削減は各銀行にとって喫緊の経営課題となりました。
みずほ銀行を含むメガバンク各社は、自社ATMの削減とコンビニATM網への機能集約を加速させました。その結果として打ち出されたのが、「銀行に利益をもたらす優良取引顧客にはコンビニ無料枠を提供し、現金の出し入れのみを行う単発ユーザーには応分のコストを負担してもらう」という受益者負担の徹底です。行動経済学の観点からも、少額の手数料を意識させることで、顧客をデジタル完結のキャッシュレス決済やアプリ利用へと誘導するナッジ(行動誘導)が機能しています。
【プロの結論】賢く使うべき人とネット銀行併用を検討すべき人の判断基準
コンビニみずほATMを主軸として資産管理を行うべき人と、他の選択肢を検討すべき人の明確な分岐点はどこにあるのでしょうか。金融リテラシーの観点から整理した判断基準は以下の通りです。
【みずほ銀行コンビニATMの利用に向いている人】
・給料受取口座や住宅ローン、NISA運用をみずほ銀行に集約しており、常に上位ステージを維持できている人
・月間の現金引き出しが1〜2回程度で済み、普段の支払いはQRコード決済やデビットカードで完結している人
・万が一のトラブル時、全国のメガバンク支店窓口での対面サポートを受けられる安心感を重視する人
【おすすめできず、他社併用を検討すべき人】
・ステージ条件を満たすことが難しく、月に何度もコンビニから少額ずつ現金を出金する習慣がある人
・深夜や休日に突発的な現金移動を頻繁に行う生活スタイルの人
※こうしたユーザーは、月数回の無条件無料枠を提供するネット専業銀行(ソニー銀行、住信SBIネット銀行など)をサブ口座として開設し、資金移動を自動化するハイブリッド運用が極めて有効です。

【みずほatm コンビニ】に関するよくある質問(FAQ)
Q1:みずほ銀行のキャッシュカードは、どのコンビニでも使えますか?
A1:セブン-イレブン(セブン銀行ATM)、ローソン(ローソン銀行ATM)、ファミリーマート等(イーネットATM)の大手主要チェーンに設置されている提携ATMで問題なく利用可能です。ただし、一部店舗に設置されているゆうちょ銀行専用端末などは手数料体系が異なるため、画面上の案内表示を確認してください。
Q2:みずほマイレージクラブの「無料回数」はいつリセットされますか?
A2:提携コンビニATMの利用手数料無料回数は、毎月1日〜末日までの利用分としてカウントされ、翌月1日にリセットされます。未使用分の無料回数を翌月に繰り越すことはできません。
Q3:コンビニATMで小銭(硬貨)の預け入れや引き出しはできますか?
A3:原則としてコンビニATM(セブン銀行、ローソン銀行、イーネット)では硬貨の取り扱いはできません。紙幣(1,000円単位)のみの取引となります。小銭の入出金が必要な場合は、みずほ銀行の店舗内に設置されている有人拠点ATMを利用する必要があります。
まとめ:無駄なコストを徹底排除しスマートに資産を守る視点
ATMの利用手数料は、1回あたり数百円という小さな金額に見えますが、年間を通じて無計画に支払うと数千円から1万円以上の余計な出費へと膨らみます。超低金利時代において、この金額を預金利息で取り戻すことは極めて困難です。
2026年のスマートな現金管理において重要なのは、自分が契約している「みずほマイレージクラブ」の現在の優遇ステージをみずほダイレクトアプリで把握し、付与されている無料回数の範囲内で計画的に現金を調達することです。システムメンテナンスの空白時間を避け、振込はアプリ上で完結させる――この基本的なルールを徹底するだけで、コンビニATMの利便性を100%享受しながら無駄な手数料をゼロに抑えることができます。 (出典: みずほatm コンビニ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。