ろうきん住宅ローン金利表2026!変動固定の相場と優遇の罠を徹底解剖
日本銀行の金融政策修正に伴い、住宅ローン金利の先高感が急速に強まっています。メガバンクやネット銀行が相次いで固定金利や変動金利の引き上げを模索するなか、改めて脚光を浴びているのが働く人のための福祉金融機関である「ろうきん(労働金庫)」の住宅ローンです。
ろうきんの最大の強みは、勤務先の労働組合や生協(コープ)への加入状況に応じた強力な金利引き下げ制度と、保証料が実質無料になる独自のコスト構造にあります。本稿では、2026年の最新金利表を徹底検証し、ネット銀行との徹底比較や見落とされがちなデメリットまで余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ろうきん住宅ローンは「団体会員(労働組合員)」「生協会員」「一般勤労者」の3区分で金利優遇幅が大きく異なり、組合員であればネット銀行に匹敵する低水準を維持している。
- 要点2:保証料が金利上乗せなしで実質ゼロ円になる点や、疾病保障付き団体信用生命保険の充実度が総支払額を抑える強力な武器になる。
- 要点3:審査基準は勤続年数や雇用形態に比較的寛容な反面、店頭手続きの手間やネット銀行最安値とのわずかな金利差が落とし穴になるため、自身の会員資格を踏まえた試算が不可欠である。
【2026年最新】ろうきん住宅ローン金利表を徹底比較|会員区分ごとの最新相場
ろうきん(労働金庫)の住宅ローン金利をチェックする上で、最も重要な原則が「会員区分」の把握です。ろうきんは営利を目的としない協同組織金融機関であるため、出資している労働組合に所属する「団体会員の構成員」、生協の「生協会員の組合員および同一生計家族」、そしてそれ以外の「一般勤労者」で適用金利が明確に分かれています。
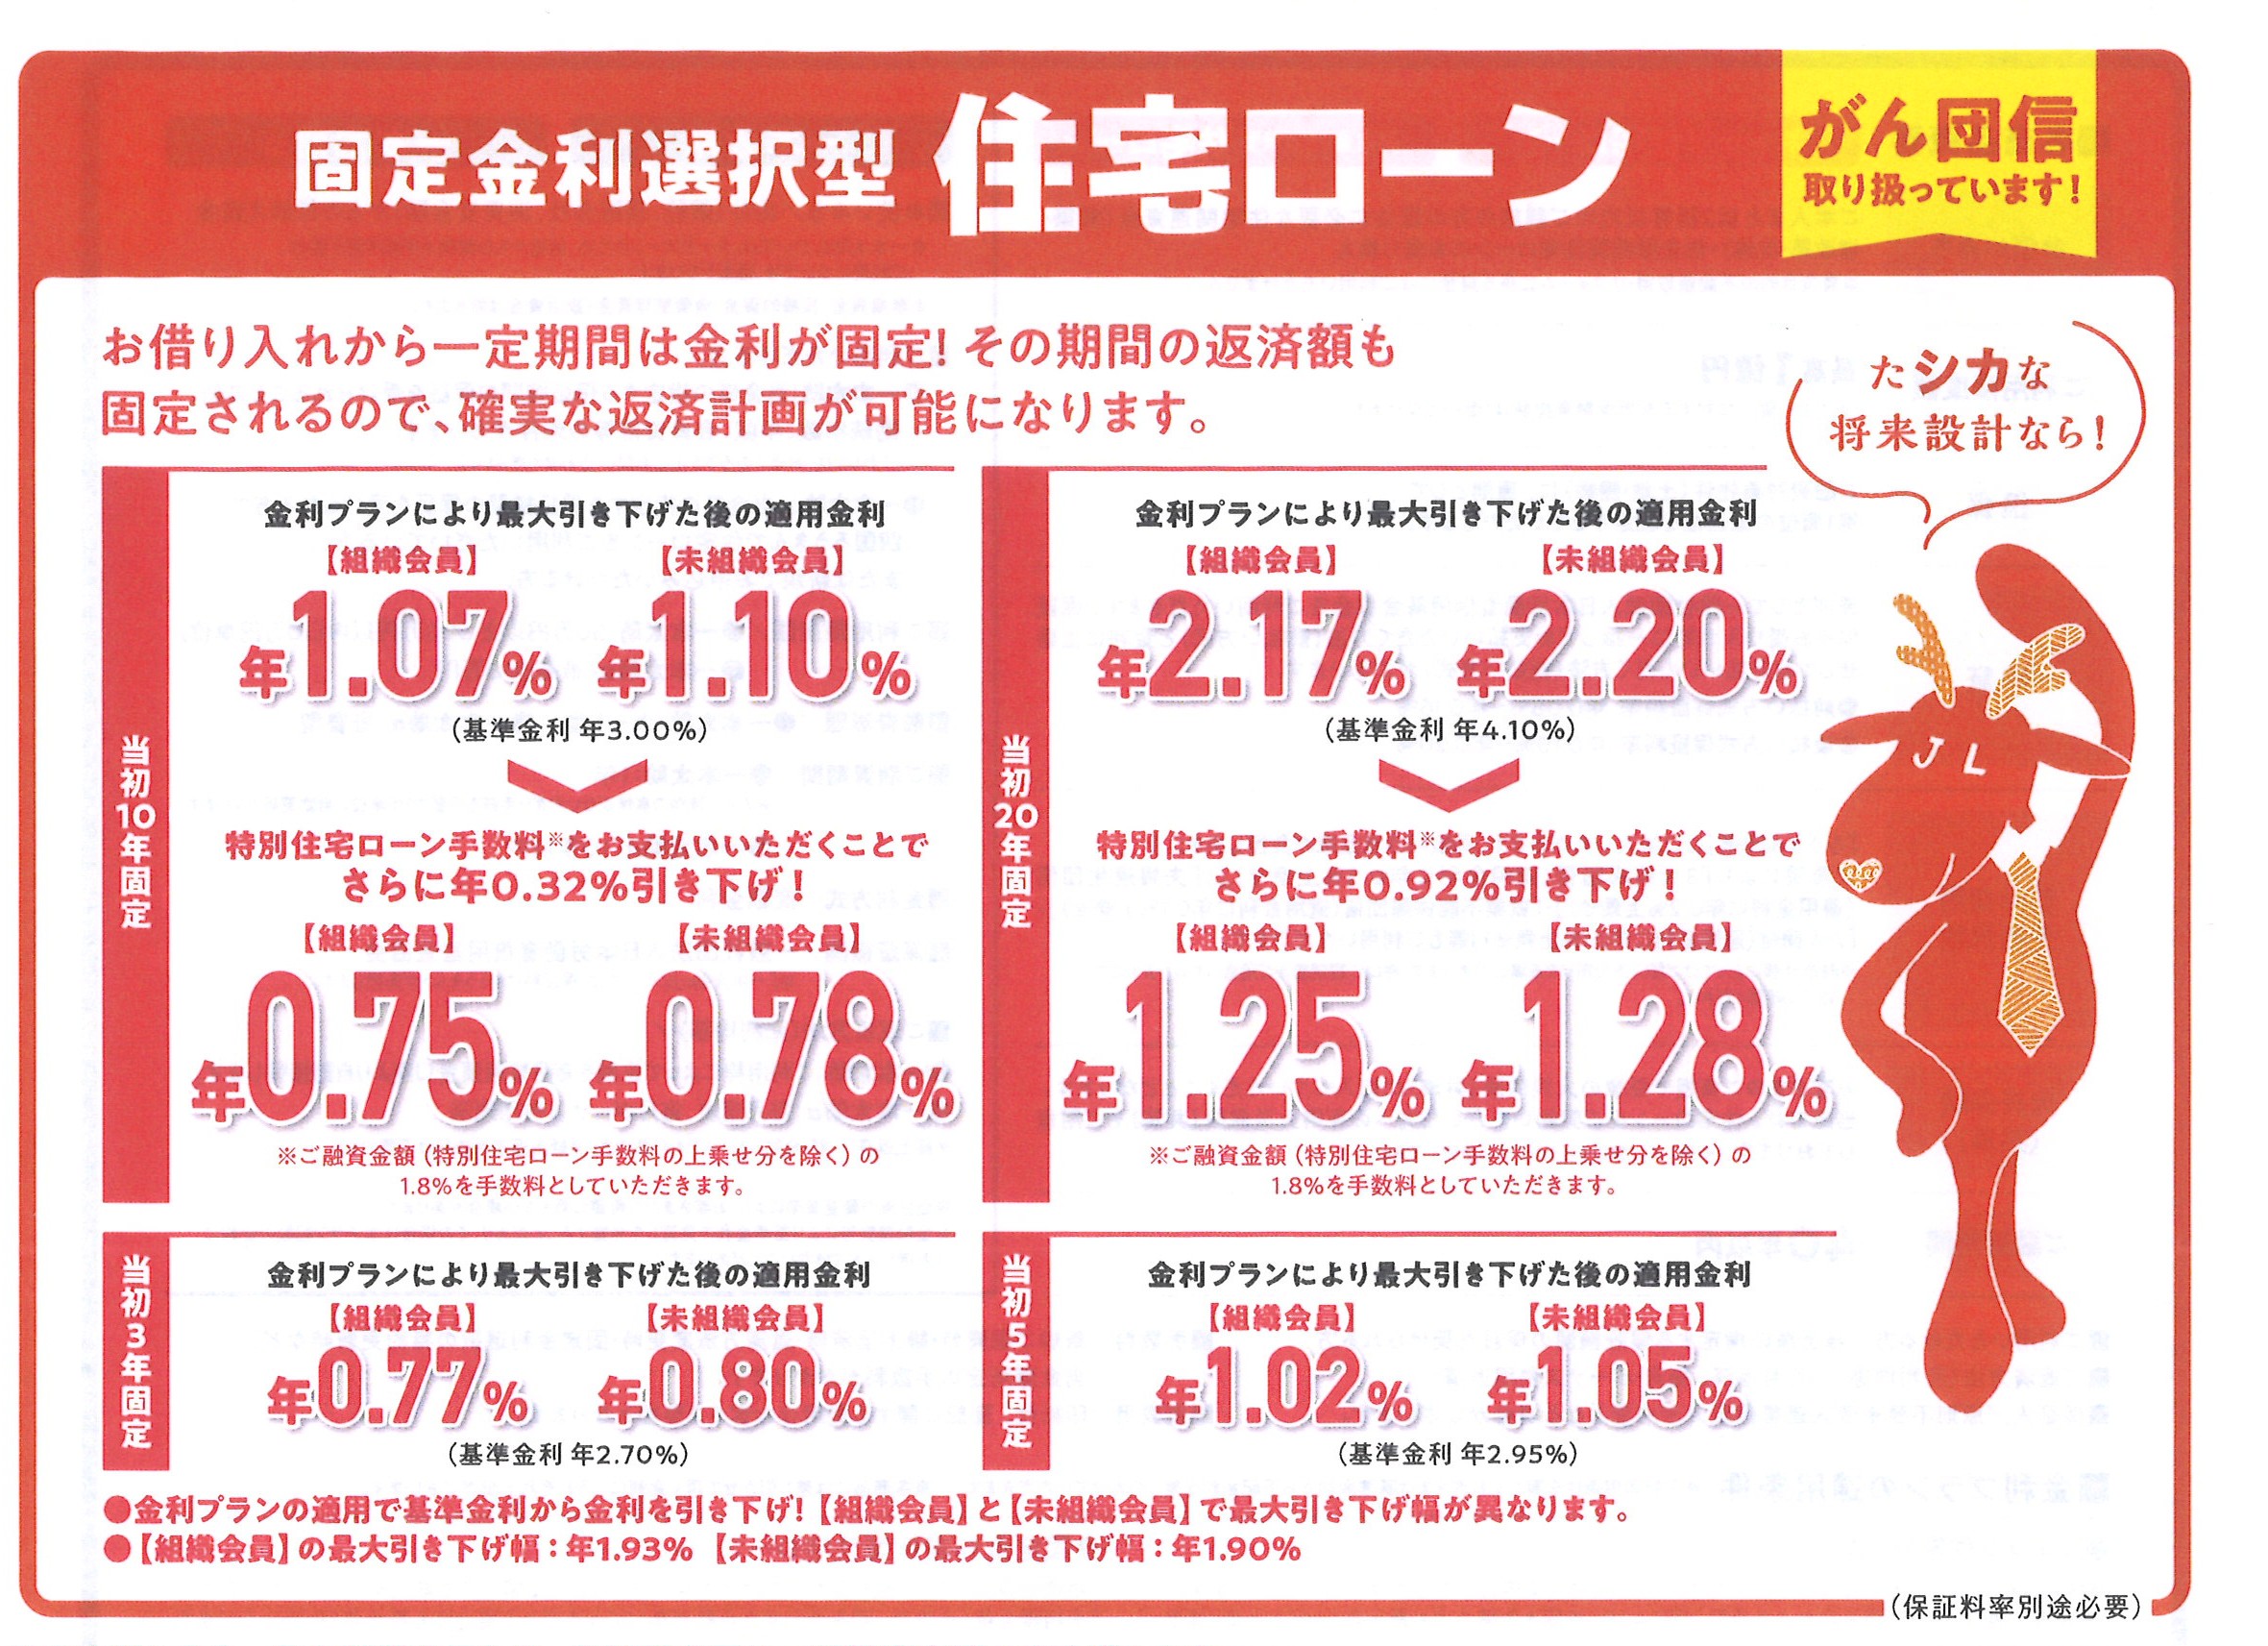
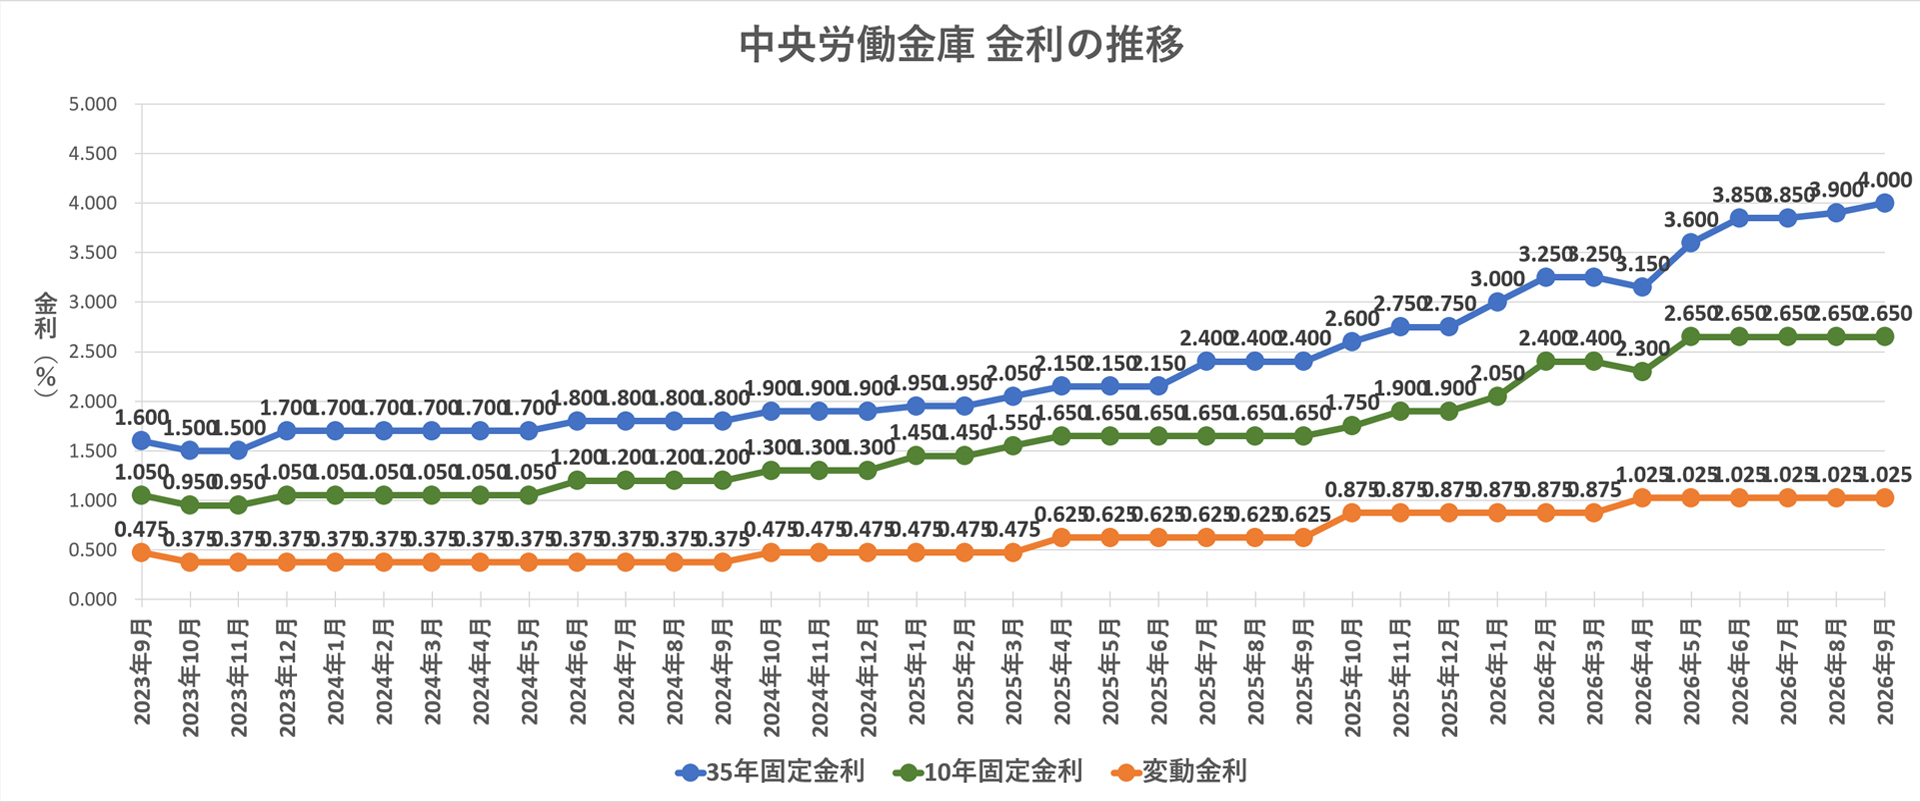
首都圏を管轄する中央ろうきん(中央労働金庫)をはじめ、全国各地域のろうきんで2026年最新の金利引き下げ幅が適用されています。基準金利からの引き下げプランを反映した実質金利の相場一覧は以下の通りです。
| 金利タイプ・会員区分 | 2026年最新適用金利(目安) | 一般的な銀行相場(基準) | 編集部の見解・評価 |
|---|---|---|---|
| 変動金利(団体会員構成員) | 年0.550% ~ 0.625% | 年0.450% ~ 0.700% | 保証料無料を加味するとネット銀行最安クラスと互角の実質コスト。 |
| 変動金利(生協会員・家族) | 年0.650% ~ 0.725% | 年0.550% ~ 0.850% | 出資金数百円〜数千円で生協加入すれば適用可能。極めてコスパが高い。 |
| 変動金利(一般勤労者) | 年0.850% ~ 0.950% | 年0.600% ~ 0.900% | メガバンク対抗水準だが、生協加入ルートを活用したほうが断然有利。 |
| 固定金利特約(10年固定・団体会員) | 年1.350% ~ 1.550% | 年1.400% ~ 1.800% | 固定期間終了後の引き下げ幅が明確で、金利上昇期のリスクヘッジに有効。 |
| 全期間固定金利(超長期・団体会員) | 年1.850% ~ 2.100% | 年1.900% ~ 2.300% | フラット35と同等以上の競争力。団信上乗せ手数料が抑えられる強みあり。 |
中央ろうきん住宅ローン金利の基準金利は、一般的な都市銀行とほぼ足並みを揃えているものの、全期間引き下げプランを適用した場合のろうきん住宅ローン変動金利は依然として非常に強力です。特にろうきん住宅ローン固定金利においては、当初固定期間終了後も最大年1.50%前後の大幅な引き下げが継続されるプランが用意されており、将来の家計管理を見通しやすい設計になっています。
【会員資格の真相】組合員優遇と生協会員金利の恩恵と引き下げ幅の仕組み
ろうきんの真価が発揮されるのは、なんといってもろうきん住宅ローン組合員優遇の制度です。勤務先にろうきんへ出資している労働組合があれば、無条件で最も優遇された金利テーブルが適用されます。給与振込や積立預金、カードローンの契約といった複数の取引条件をクリアすることで、2026年最新ろうきん金利引き下げ幅は最大年1.70%〜2.00%超に達します。
「勤務先に労働組合がない」「中小企業勤務や自営業のため団体会員になれない」という場合でも諦める必要はありません。居住地または勤務地にある生活協同組合(コープ)に個人加入すれば、ろうきん住宅ローン生協会員金利が適用されます。出資金として500円から1,000円程度を支払って生協組合員証を取得するだけで、一般勤労者区分よりも0.1%〜0.2%ほど低い優遇金利を享受できる仕組みです。
公的資料や労働金庫の開示情報に基づくと、実際の借入者のうち生協会員ルートを利用する割合は年々増加しています。民間銀行のような厳しいスコアリングによる金利上乗せがなく、会員資格さえ満たせば一律の優遇金利が適用される公平性こそが、ろうきん独自のセーフティネットと言えます。
【独自試算】ろうきん住宅ローン返済シミュレーションと借り換え金利比較
住宅ローンを選ぶ際、表面上の金利だけで比較すると本質を見誤ります。金融機関選びで決定打となるのが、諸費用の大部分を占めるろうきん住宅ローン手数料と保証料の存在です。
一般的なメガバンクや地方銀行では、借入額に対して約2.2%(4,000万円借入なら約88万円)の保証料または融資事務手数料が発生します。しかし、ろうきんの住宅ローン(団体会員・生協会員向け)では、保証料をろうきん側が全額負担する仕組みをとっています。融資事務手数料も数万円程度の定額で済むケースが多く、初期費用を圧倒的に圧縮できます。
ここで、借入額4,000万円・借入期間35年・元利均等返済で試算したろうきん住宅ローン返済シミュレーションを見てみましょう。
- ろうきん変動(年0.58%・保証料0円・手数料約3.3万円):
毎月返済額:約105,300円 / 35年間総返済額:約4,423万円 + 初期諸費用 約3.3万円 = 総支払額:約4,426万円 - ネット銀行変動(年0.42%・保証料0円・事務手数料2.2%):
毎月返済額:約102,500円 / 35年間総返済額:約4,305万円 + 事務手数料 88万円 = 総支払額:約4,393万円
表面金利だけを見ればネット銀行が年0.16%低いものの、88万円という高額な初期手数料を加味すると、総支払額の差は35年間で約33万円(年間わずか約9,400円)まで縮まります。初期手元資金を温存したい子育て世代にとって、初期費用を抑えられるろうきんの優位性は際立っています。
また、ろうきん住宅ローン借り換え金利比較においても、過去に年1.5%以上の高金利で借り入れた地方銀行ローンからの借り換え事例において、諸費用を抑えつつ月々1万〜2万円以上の返済額削減に成功した事例が多数報告されています。さらに、ろうきん住宅ローン団体信用生命保険(団信)は、追加保険料なしで「就業不能保障」が付帯するプランや、手頃な上乗せ金利(+0.1%〜+0.2%)で手厚い3大疾病・全疾病保障を付帯できる点も見逃せません。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手掲示板、Q&Aサイトに寄せられたろうきん住宅ローンの評判と口コミを精査すると、民間金融機関にはない独特の傾向が浮き彫りになります。
好意的な意見として最も多いのが、窓口担当者の親身なサポート体制とろうきん住宅ローン審査基準と通過率に関する安心感です。「転職して1年未満だったが、労働組合経由で相談したら前向きに審査を通してくれた」「育児休業中や産前産後休業中の妻の収入合算について、ネット銀行では断られたがろうきんは親身に対応してくれた」といった声が目立ちます。営利主義ではない組織風土から、画一的な機械審査で弾かれがちな属性の利用者に対しても、人間味のある個別ヒアリングを行っている様子が窺えます。
一方で、手厳しい指摘として散見されるのが「手続きのデジタル化の遅れ」です。「本審査の書類提出のために平日の窓口へ行く必要があった」「Webマイページのインターフェースが使いづらい」といった、テクノロジー面でのUXに対する不満の声は少なくありません。スピード感と完全非対面を重視する層からは、手続きの煩雑さがネックとして挙げられています。
一般に知られていない盲点|ろうきん住宅ローンの落とし穴とデメリット
魅力的なろうきん住宅ローンですが、契約前に必ず把握しておくべきろうきん住宅ローンの落とし穴とデメリットがいくつか存在します。
第1の落とし穴は、「一般勤労者」区分の場合は金利メリットが大幅に薄れる点です。労働組合に属しておらず、生協加入の手続きも行わないまま申し込むと、ネット銀行やメガバンクに比べて金利が割高になります。必ず生協加入の手続きを並行して進める必要があります。
第2の盲点は、審査から融資実行までのタイムラグです。ネット銀行では最短1〜2週間で本審査が完了するケースがあるのに対し、ろうきんでは労働金庫本体に加えて信用保証協会(日本労働者信用基金協会)による二重の審査が入るため、申し込みから融資実行まで1ヶ月〜1ヶ月半程度を要することが一般的です。分譲マンションの人気物件や中古戸建てのスピード勝負において、売主側の決済期日に間に合わないリスクがあります。
第3に、転職や退職による会員資格の喪失リスクです。万が一、労働組合のある会社を退職して自営業になったり組合のない職場へ移った場合、所定の手続きを行わないと金利引き下げ幅が見直される可能性があります。借入約款の「優遇金利適用条件」を事前に細部まで確認しておくことが欠かせません。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融リテラシーの観点から、2026年の金利上昇局面においてろうきん住宅ローンを選択すべき人と、慎重に他社を検討すべき人の境界線を明示します。
▼ろうきん住宅ローンが最適な人
- 勤務先にろうきん出資の労働組合がある会社員・公務員:最優遇金利と保証料ゼロの恩恵をフルに享受できます。
- 初期費用(諸費用)を抑えて手元キャッシュを残したい人:数十万円から百万円規模の保証料・手数料負担を避けられます。
- 勤続年数が短い(1〜2年未満)または産休・育休・復職直後の人:柔軟な審査体制の恩恵を受けやすい層です。
- 対面で相談しながら団信や返済計画を決めたい人:店舗窓口での手厚いカウンセリングが向いています。
▼慎重に検討すべき・おすすめできない人
- 0.01%でも表面金利の最安値を追求したい人:ネット銀行のキャンペーン金利(年0.3%台〜0.4%台前半)のほうが有利な場合があります。
- 物件の契約から引き渡しまで2〜3週間しかない急ぎの案件:審査・手続きのリードタイムが間に合わない危険があります。
- 平日店舗への来店や紙ベースのやり取りを極力排除したい人:フルオンライン完結型のネット銀行が適しています。
【ろうきん住宅ローン金利 表】に関するよくある質問(FAQ)
Q1:ろうきんは労働組合がない会社員や派遣社員・自営業でも借り入れできますか?
A1:問題なく借り入れ可能です。勤務先に労働組合がない場合でも、居住地や勤務先管轄の生協(コープ)に加入(出資金数百円程度)することで「生協会員」として優遇金利が適用されます。勤続年数や雇用形態に関しても柔軟に相談を受け付けています。
Q2:ろうきんの住宅ローン審査は一般的な銀行より甘いというのは本当ですか?
A2:一概に「審査が甘い」わけではありません。返済負担率や個人信用情報のチェックは厳格に行われます。ただし、営利目的の銀行と異なり、勤続年数の短さや家族構成の事情などを総合的に勘案する人情味のある審査基準を持っているため、画一的なスコアリング審査で落ちた方が通過するケースは実際に存在します。
Q3:ろうきん住宅ローンで保証料が無料になるのはなぜですか?
A3:ろうきんが出資・提携している「一般社団法人日本労働者信用基金協会」への保証料を、ろうきん側が負担する仕組みを採用しているためです。これにより、借入者が金利上乗せや数十万円規模の一括前払いを行う必要がありません。
まとめ:今後の動向と失敗しないための判断基準
金利ある世界が定着した2026年において、住宅ローン選びは「表面金利の低さ」だけでなく「事務手数料・保証料を含む総支払コスト」と「金利変動時のリスク耐性」を総合的に見極める力が問われています。
ろうきん住宅ローンは、労働組合員や生協会員にとって非常に強力な選択肢であり、諸費用を圧縮しながら堅実な返済計画を立てる上でトップクラスのパフォーマンスを誇ります。まずは最寄りのろうきん窓口やWeb事前審査を活用し、自身の会員資格で適用される最新金利と総コストを試算してみることを推奨します。 (出典: ろうきん住宅ローン金利 表(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。