ろうきん住宅ローン固定金利の推移と2026年最新見通し徹底検証
日本銀行による利上げ路線が定着した現在、住宅ローン市場は劇的な転換期を迎えています。長年続いた超低金利環境からの脱却に伴い、多くのマイホーム購入検討者や借換検討者が「どの金融機関のどの金利タイプを選ぶべきか」という重い決断を迫られています。
そのなかで、労働組合員や生協会員を中心に親しまれてきた「労働金庫(ろうきん)」の住宅ローンが改めて脚光を浴びています。メガバンクやネット銀行が固定金利を相次いで引き上げるなか、ろうきんの固定金利はどのような推移をたどり、どのような優位性を持っているのでしょうか。本稿では、最新データと金融市場の構造変化をもとに、ろうきん住宅ローンの固定金利推移、会員優遇の真相、メガバンクやフラット35との比較まで客観的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期金利の上昇に連動してろうきんの固定金利も上昇傾向にあるが、団体会員向けの手厚い金利引き下げにより、メガバンク上位行に匹敵する水準を維持している。
- 要点2:ろうきん最大の武器である「保証料無料(ろうきん負担)」は初期費用を数百万円単位で圧縮できる一方、会員区分(団体会員・生協会員・一般)によって適用金利に明確な差が生じる点に注意が必要である。
- 要点3:今後の固定金利見通しと金利上昇リスクを考慮すると、団体会員資格を持つ世帯や諸費用を極力抑えたい層にとって有力な選択肢となるが、ネット銀行の低金利プランとの総支払額比較が欠かせない。
【2026年最新】ろうきん住宅ローンの固定金利推移と日銀利上げの影響
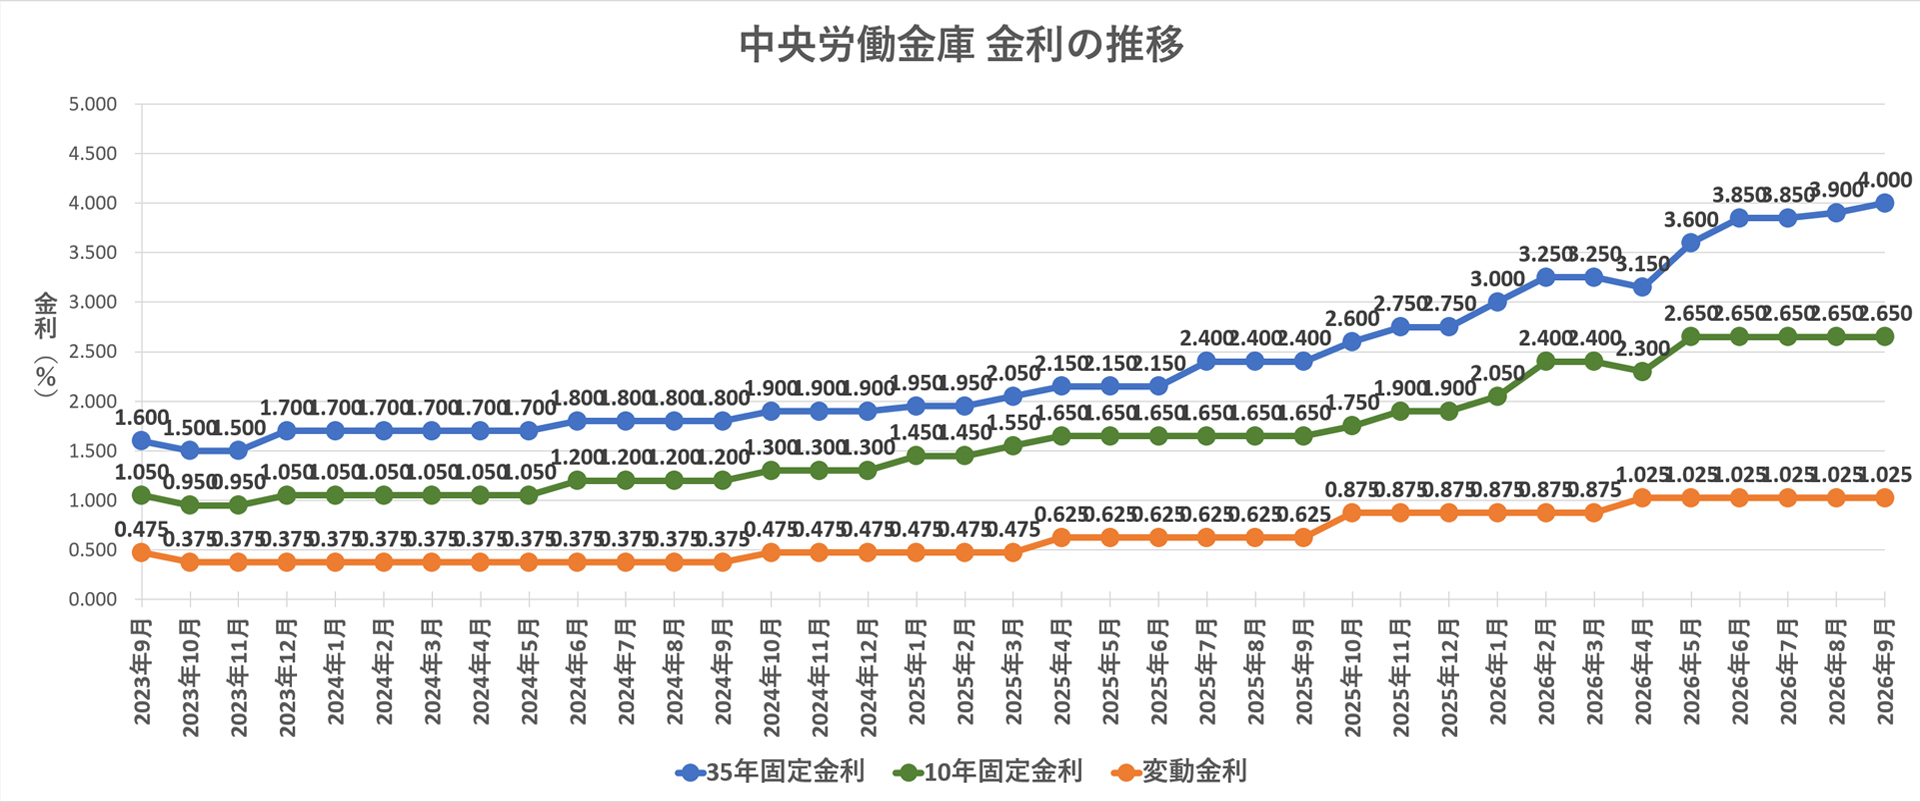
住宅ローン金利の動向を把握するうえで、過去数年間の金利軌跡を振り返ることは極めて重要です。特に日銀利上げ住宅ローン影響2026の文脈において、長期金利の指標となる新発10年物国債利回りの上昇は、各金融機関の固定金利にダイレクトに反映されてきました。
金融機関の公表データやろうきん住宅ローン金利推移グラフを時系列で分析すると、2020年代前半まで1%前後で推移していた10年固定金利や全期間固定金利は、段階的な利上げ局面を経て緩やかな上昇カーブを描いています。首都圏を管轄する中央ろうきんを例にとると、中央ろうきん住宅ローン固定金利の基準金利は市場動向に合わせて見直されているものの、店頭表示金利からの「引き下げ幅」を機動的に拡大することで、実際の適用金利の急騰を抑える方針が採られてきました。
一方、短期プライムレートに連動するろうきん住宅ローン変動金利推移も徐々に底打ちから上昇基調へと転じており、固定金利との金利差が再注目されています。「金利のある世界」が定着するなかで、ろうきんの固定金利は急激な返済額増加を避けたい堅実派の家計にとって重要な防波堤の役割を果たしています。
固定金利の過去データと今後の見通し|メガバンクやフラット35との決定的な違い
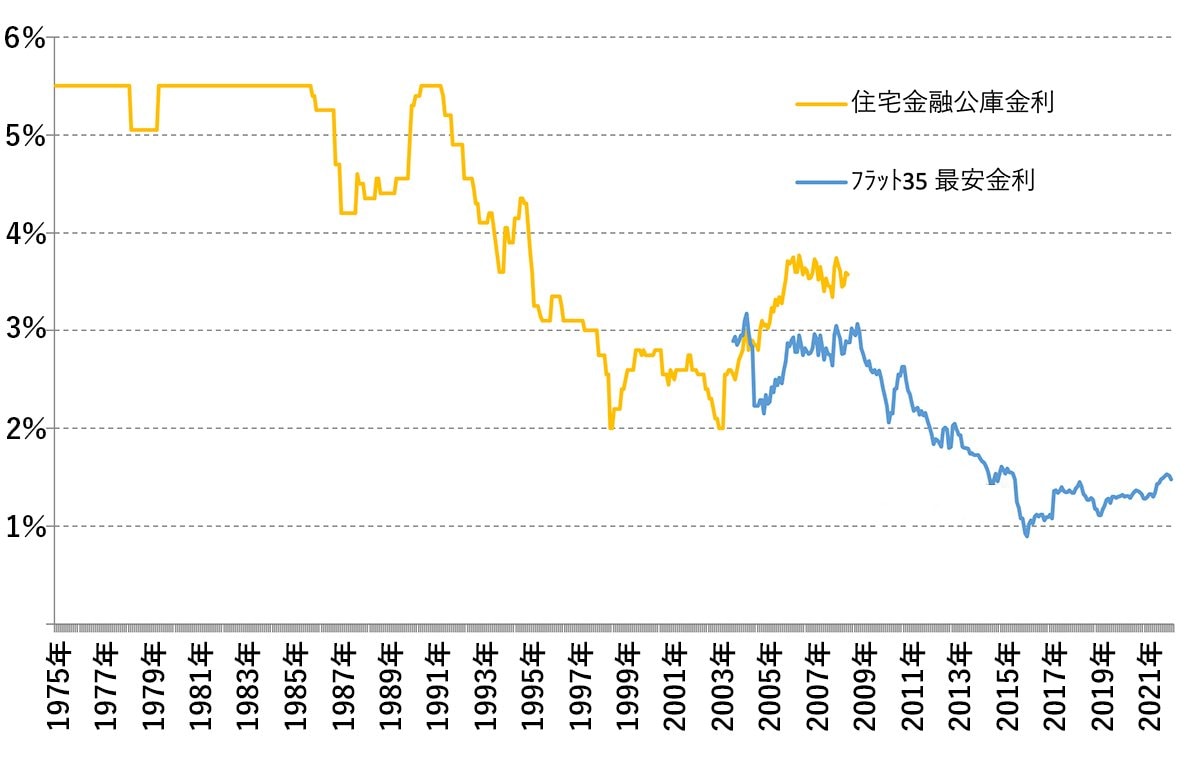
金利上昇が続くなかで、ろうきん住宅ローンの固定金利推移はどう変化し、他行とどう差別化されているのか。過去の推移データから住宅ローン固定金利今後の推移予想を立てる際、メガバンクや住宅金融支援機構のフラット35との構造的な違いを把握しておく必要があります。
固定金利の代表格である10年固定において、ろうきん固定金利10年見通しは国債利回りの高止まりを背景に、底堅い推移が見込まれます。しかし、メガバンクが市場金利の変動を即座に適用金利へ転嫁しやすいのに対し、福祉金融機関であるろうきんは、勤労者の生活防衛という組織理念から、引き下げ幅の設定において比較的粘り強い調整を行う傾向が見られます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ろうきん(団体会員)固定金利 | 10年固定:年1.3%〜1.7%前後 全期間固定:年1.8%〜2.2%前後 | 基準金利から最大年1.5%前後の手厚い引き下げが適用される | 保証料無料の恩恵を加味すると、実質コストはメガバンク優遇金利と互角 |
| メガバンク住宅ローン金利推移比較 | 10年固定:年1.4%〜1.9%前後 全期間固定:年2.0%〜2.5%前後 | 融資手数料型(借入額×2.2%)が主流で表面金利を低く設定 | 表面金利は魅力的ながら、借入初期に高額な手数料支払いが発生する |
| フラット35ろうきん金利比較 | 全期間固定(借入期間21〜35年):年1.8%〜2.3%前後 | 物件基準(断熱等級・耐震等)に応じた金利引き下げ制度が充実 | 建物の質が高い新築住宅ではフラット35の子育て優遇等が有利なケースも |
| 初期諸費用(保証料・事務手数料) | 保証料:0円(ろうきん負担) 事務手数料:数万円程度(定額) | 借入額4,000万円の場合、保証料または手数料で約88万円が必要 | 手元資金を残したい世帯にとって初期費用の大幅削減は極めて大きなアドバンテージ |
このように、表面上の金利数値だけを比較するとメガバンクのプロモーション金利が際立って見える場面もありますが、諸費用を含めたトータルコストの観点で見ると、ろうきんの固定金利は極めて堅牢な競争力を保持しています。
「保証料無料」の真相と会員区分による金利引き下げ条件のカラクリ
ろうきんの住宅ローンを検討するにあたり、最も精緻に理解しておくべきなのが「会員区分」と「諸費用構造」です。ネット上でも話題に上るろうきん住宅ローン保証料無料の真相について解説します。
一般的な銀行で住宅ローンを組む場合、借入額4,000万円に対して約80万〜100万円の一括保証料を支払うか、金利に年0.2%程度を上乗せする「保証料外枠方式」を選択します。あるいはネット銀行のように「融資手数料(借入額の2.2%)」として同等額を支払うのが通常です。これに対し、ろうきんでは保証会社(日本労働者信用基金協会)へ支払う保証料をろうきん側が全額負担します。これが「実質的な諸費用の大幅カット」につながる仕組みです。
ただし、利用者の属性によって適用される条件は大きく3つに分かれます。この区分による金利差こそが、ろうきん独自の審査と金利設定の核となっています。
- 団体会員(労働組合員):ろうきんに出資している労働組合に所属する組合員。最も優遇されたろうきん住宅ローン団体会員金利が適用され、基準金利からの引き下げ幅が最大化されます。
- 生協会員(生協組合員・同一生計家族):ろうきんに出資している生協の組合員。団体会員に次ぐ優遇金利が適用されます。生協への加入手続き(数百円〜数千円の出資金)を行うことで対象となります。
- 一般勤労者:上記いずれにも該当しない一般の給与所得者。所定のろうきん住宅ローン金利引き下げ条件(給与振込指定、カードローン契約、公共料金引き落とし等)を満たすことで引き下げを受けられますが、団体会員に比べると優遇幅はやや控えめになります。
つまり、「保証料無料」という恩恵は全利用者に共通するものの、最終的な金利優遇を最大限に引き出すためには、自身がどの会員区分に属しているか、あるいは生協加入などの要件を整えられるかが決定打となります。

【実態検証】利用者の生の声と現場目線で見えた審査基準と評判
実際の借入審査や窓口対応について、ネット上のコミュニティや利用者の体験談から現場のリアルな評価を浮き彫りにしていきます。金融機関としての姿勢が最も色濃く現れるのが、ろうきん住宅ローン審査基準と評判です。
都市銀行やネット銀行の審査現場では、スコアリングシステムによる自動審査が主流となっており、勤続年数が1年未満であったり、派遣社員・契約社員といった雇用形態である場合、機械的に門前払いされるケースが少なくありません。一方、ろうきんは勤労者の福祉金融機関としての出自を持つため、個別の事情を対面で丁寧にヒアリングする審査文化が根付いています。
「転職後半年での住宅購入だったため、メガバンク2行とネット銀行で事前審査落ち。途方に暮れていたところ、勤務先の労働組合を通じて中央ろうきんに相談したところ、転職理由や前職のキャリアを一連のものとして評価してもらい、無事に満額内諾を得られた」(30代・製造業勤務・団体会員)
「ネット銀行の圧倒的な表面金利と迷ったが、つなぎ融資の手続きや書類のやり取りで担当者が手取り足取りサポートしてくれた安心感は大きかった。保証料が浮いた分で外構工事のグレードを上げることができた」(40代・公務員・生協会員)
一方で、ネガティブな評判として挙げられるのは「平日の店舗手続きが煩雑」「ネット完結型に比べると本審査から融資実行までの期間がやや長い」といった手続き面でのスピード感です。審査基準自体は非常に柔軟で温情性があるものの、デジタルネイティブ世代が求める完全オンラインの手軽さという点では、なお改善の余地があると言えます。
【シミュレーション】借換・新規借入で後悔しないための具体的な試算
すでに他行で高めの固定金利や、金利上昇が始まった変動金利を利用している世帯にとって、ろうきん住宅ローン借換シミュレーションは現実的な家計防衛策となります。具体的なケースをもとに試算してみましょう。
【試算条件】: 借入残高3,500万円、残存期間25年、現在の借入金利が固定年2.2%の世帯が、ろうきんの10年固定優遇プラン(年1.4%)へ借り換える場合を想定します。
- 現在の毎月返済額:約151,900円(年間返済額:約182.3万円)
- ろうきん借換後の毎月返済額:約138,400円(年間返済額:約166.1万円)
- 毎月の差額軽減効果:マイナス約13,500円(年間で約16.2万円の支出削減)
- 10年間の総軽減額:約162万円
一般的な銀行への借り換えでは、ここから登録免許税・司法書士報酬に加え、約70万円以上の保証料または融資事務手数料が差し引かれるため、実質的な手残りメリットが圧縮されます。しかし、ろうきんへの借り換えであれば保証料が不要であり、事務手数料も定額であるため、初期費用の持ち出しを最小限に抑えながら確実にキャッシュフローを改善できます。
【プロの結論】金利リスクに耐える家計設計と選ぶべき人の判断基準
住宅ローンの選択は単なる金融商品の比較にとどまらず、家族の将来設計やライフステージの変化を見据えた「家計の心理的バウンダリー(境界線)」をどこに設定するかという問題です。金利上昇のニュースに日々怯えながら生活する心理的コストは、表面的な数パーセントの金利差以上に家計の安定を損なう要因になり得ます。
ろうきんの固定金利が向いている人の条件
- 勤務先に労働組合がある、または生協の組合員である人:最優遇の金利引き下げを享受できるため、メガバンクを上回るコストパフォーマンスを発揮します。
- 頭金や手元資金を温存しておきたい世帯:保証料無料のメリットにより、教育費や万一の予備資金を手元に残したままマイホームを購入できます。
- 雇用形態や勤続年数に不安がある人:対面相談による柔軟な審査姿勢の恩恵を受けやすく、資金計画の現実的な着地点を見出せます。
- 金利上昇リスクを完全に排除したい堅実志向の世帯:10年固定や全期間固定を選ぶことで、将来の返済額を確定させ、計画的な教育資金・老後資金の積立を両立できます。
ろうきんの固定金利をおすすめできない人の条件
- 完全な一般勤労者で、他の引き下げ条件も満たせない人:優遇幅が縮小し、ネット銀行やメガバンクのキャンペーン金利に対して割高になる可能性があります。
- 徹底的に表面金利の低さを追求したい変動金利志向の人:ネット銀行が提供する0.3%〜0.4%前後の超低金利変動プランと比較した場合、固定金利の返済額はどうしても高くなります。
- 対面でのやり取りを好まず、Web上で即座に契約を完了させたい人:ろうきんの強みである手厚い対面相談が、かえって手続きの煩わしさに感じられる場合があります。
【ろうきん 住宅ローン 固定金利 推移】に関するよくある質問(FAQ)
Q1:労働組合がない会社に勤めていても、ろうきんの住宅ローンは借りられますか?
A1:借入可能です。労働組合がない場合でも、お住まいまたは勤務地の生協(コープ)に組合員加入(出資)するか、一般勤労者として申し込むことができます。生協組合員になることで、一般勤労者よりも優遇された金利プランを利用できるようになります。
Q2:ろうきんの「保証料無料」は、金利に保証料分が上乗せされているだけではないのですか?
A2:金利上乗せによる回収ではありません。ろうきんが出資母体である労働者信用基金協会と連携し、福祉金融機関としての事業費から保証料を直接負担する仕組みとなっています。そのため、表示されている適用金利のままで保証料が無料となります。
Q3:固定金利特約期間(例:10年固定)が終了した後はどうなりますか?
A3:固定期間終了時には、その時点の金利水準をもとに再度「変動金利」または「新たな固定金利特約」を選択します。固定期間終了後も一定の金利引き下げ幅が継続して適用されるプランが一般的ですが、当初期間よりも引き下げ幅が縮小する場合があるため、事前に契約約款の「期間終了後の引き下げ条件」を確認しておくことが重要です。
まとめ:2026年の金利上昇局面で賢い住宅ローン選択を
金融政策の転換によって金利上昇が現実のものとなった現在、住宅ローン選びは「表面金利の低さだけを追う時代」から「諸費用を含めたトータルコストと金利上昇リスクのバランスを見極める時代」へと移行しました。
ろうきんの住宅ローン固定金利は、過去の推移を見ても市場金利の急騰に対して穏やかな推移を保っており、手厚い保証料無料制度と相まって、極めて実効性の高い選択肢であり続けています。ご自身の所属する会員区分、初期費用の手元残高、そして将来の家計リスク許容度を冷静に照らし合わせ、最適な住宅ローン戦略を構築してください。 (出典: ろうきん 住宅ローン 固定金利 推移(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。