ろうきん住宅ローン固定金利の真相!他行比較で見えた落とし穴【2026】
日本銀行による利上げ路線が定着し、金利のある世界へと完全にシフトした2026年の住宅ローン市場。変動金利の上昇リスクを警戒し、将来の返済額を確定できる固定金利型を選択肢に入れるマイホーム検討者が急増しています。そうした中、労働組合や生活協同組合の会員を中心に長年選ばれ続けてきた「ろうきん(労働金庫)」の住宅ローンが改めて脚光を浴びています。
非営利の福祉金融機関として運営される労働金庫は、営利を目的とするメガバンクやネット銀行とは根本的な成り立ちが異なります。本稿では、ろうきん住宅ローンの固定金利が本当に他行と比べて有利なのか、表面金利だけでは見えない諸費用や審査基準、団信保障の落とし穴まで、徹底取材をもとに検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ろうきんの固定金利は、労働組合・生協などの会員属性に応じた優遇幅が大きく、保証料実質無料を含めた実質コストで真価を発揮する。
- 要点2:10年固定や全期間固定は安心感が高い反面、一般勤労者区分ではネット銀行の最優遇金利に見劣りする場合があり、自身の属性見極めが必須。
- 要点3:非営利機関特有の柔軟な審査体制や手厚い団信制度が強みである一方、繰り上げ返済や窓口対応の手続きスピードには注意が必要。
【2026年最新動向】ろうきん住宅ローンの固定金利は本当にお得か?メガバンク・ネット銀行との徹底比較
住宅ローン選びにおいて最も気になる「ろうきん住宅ローンの固定金利は本当にお得なのか」という疑問。結論から言えば、勤務先が労働金庫に出資する労働組合に所属しているか、あるいは生協組合員であるかによって評価が180度分かれます。
住宅ローン固定金利2026年最新動向を振り返ると、長期金利の上昇に伴い、固定型金利の引き上げが各金融機関で相次ぎました。その中で、例えば中央ろうきん住宅ローン金利優遇プランでは、団体会員向けに明確な引き下げ幅を設定しており、基準金利からの優遇幅が最大年1.50%〜2.00%前後適用されるケースがあります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ろうきん住宅ローン固定金利10年 | 年1.85%〜2.30%前後(会員区分により変動) | 大手行:年1.90%〜2.40% | 団体会員であれば大手メガバンクと同等以上の競争力を持つ。 |
| ろうきん住宅ローン全期間固定金利 | 年2.10%〜2.60%前後(最優遇時) | フラット35:年1.95%〜2.35% | フラット35の物件基準を満たさない場合や諸費用重視時の有力候補。 |
| 労働金庫住宅ローン手数料と諸費用 | 保証料:ろうきん負担(実質0円) 事務手数料:3万3,000円〜(会員種別による) | 借入額の2.2%(融資手数料型)または金利+0.2% | 初期費用を数百万円単位で圧縮できる点が最大の差別化要素。 |
| ろうきん組合員金利引き下げ条件 | ①給与振込指定 ②積立預金 ③財形貯蓄 ④カード契約等の組み合わせ | 各行のポイントプログラムやアプリ利用条件 | 条件達成のハードルは低く、普段使いの口座変更でクリア可能。 |
ネット銀行の表面金利だけを見ると、一見ろうきんが割高に映る場合があります。しかし、多くの民間銀行で借入額の2.20%(借入3,000万円で66万円)発生する融資事務手数料や保証料が、ろうきんでは会員特典として大幅に免除・低減される点が特徴です。トータルコストで試算すると、表面上の金利差が逆転するケースは珍しくありません。
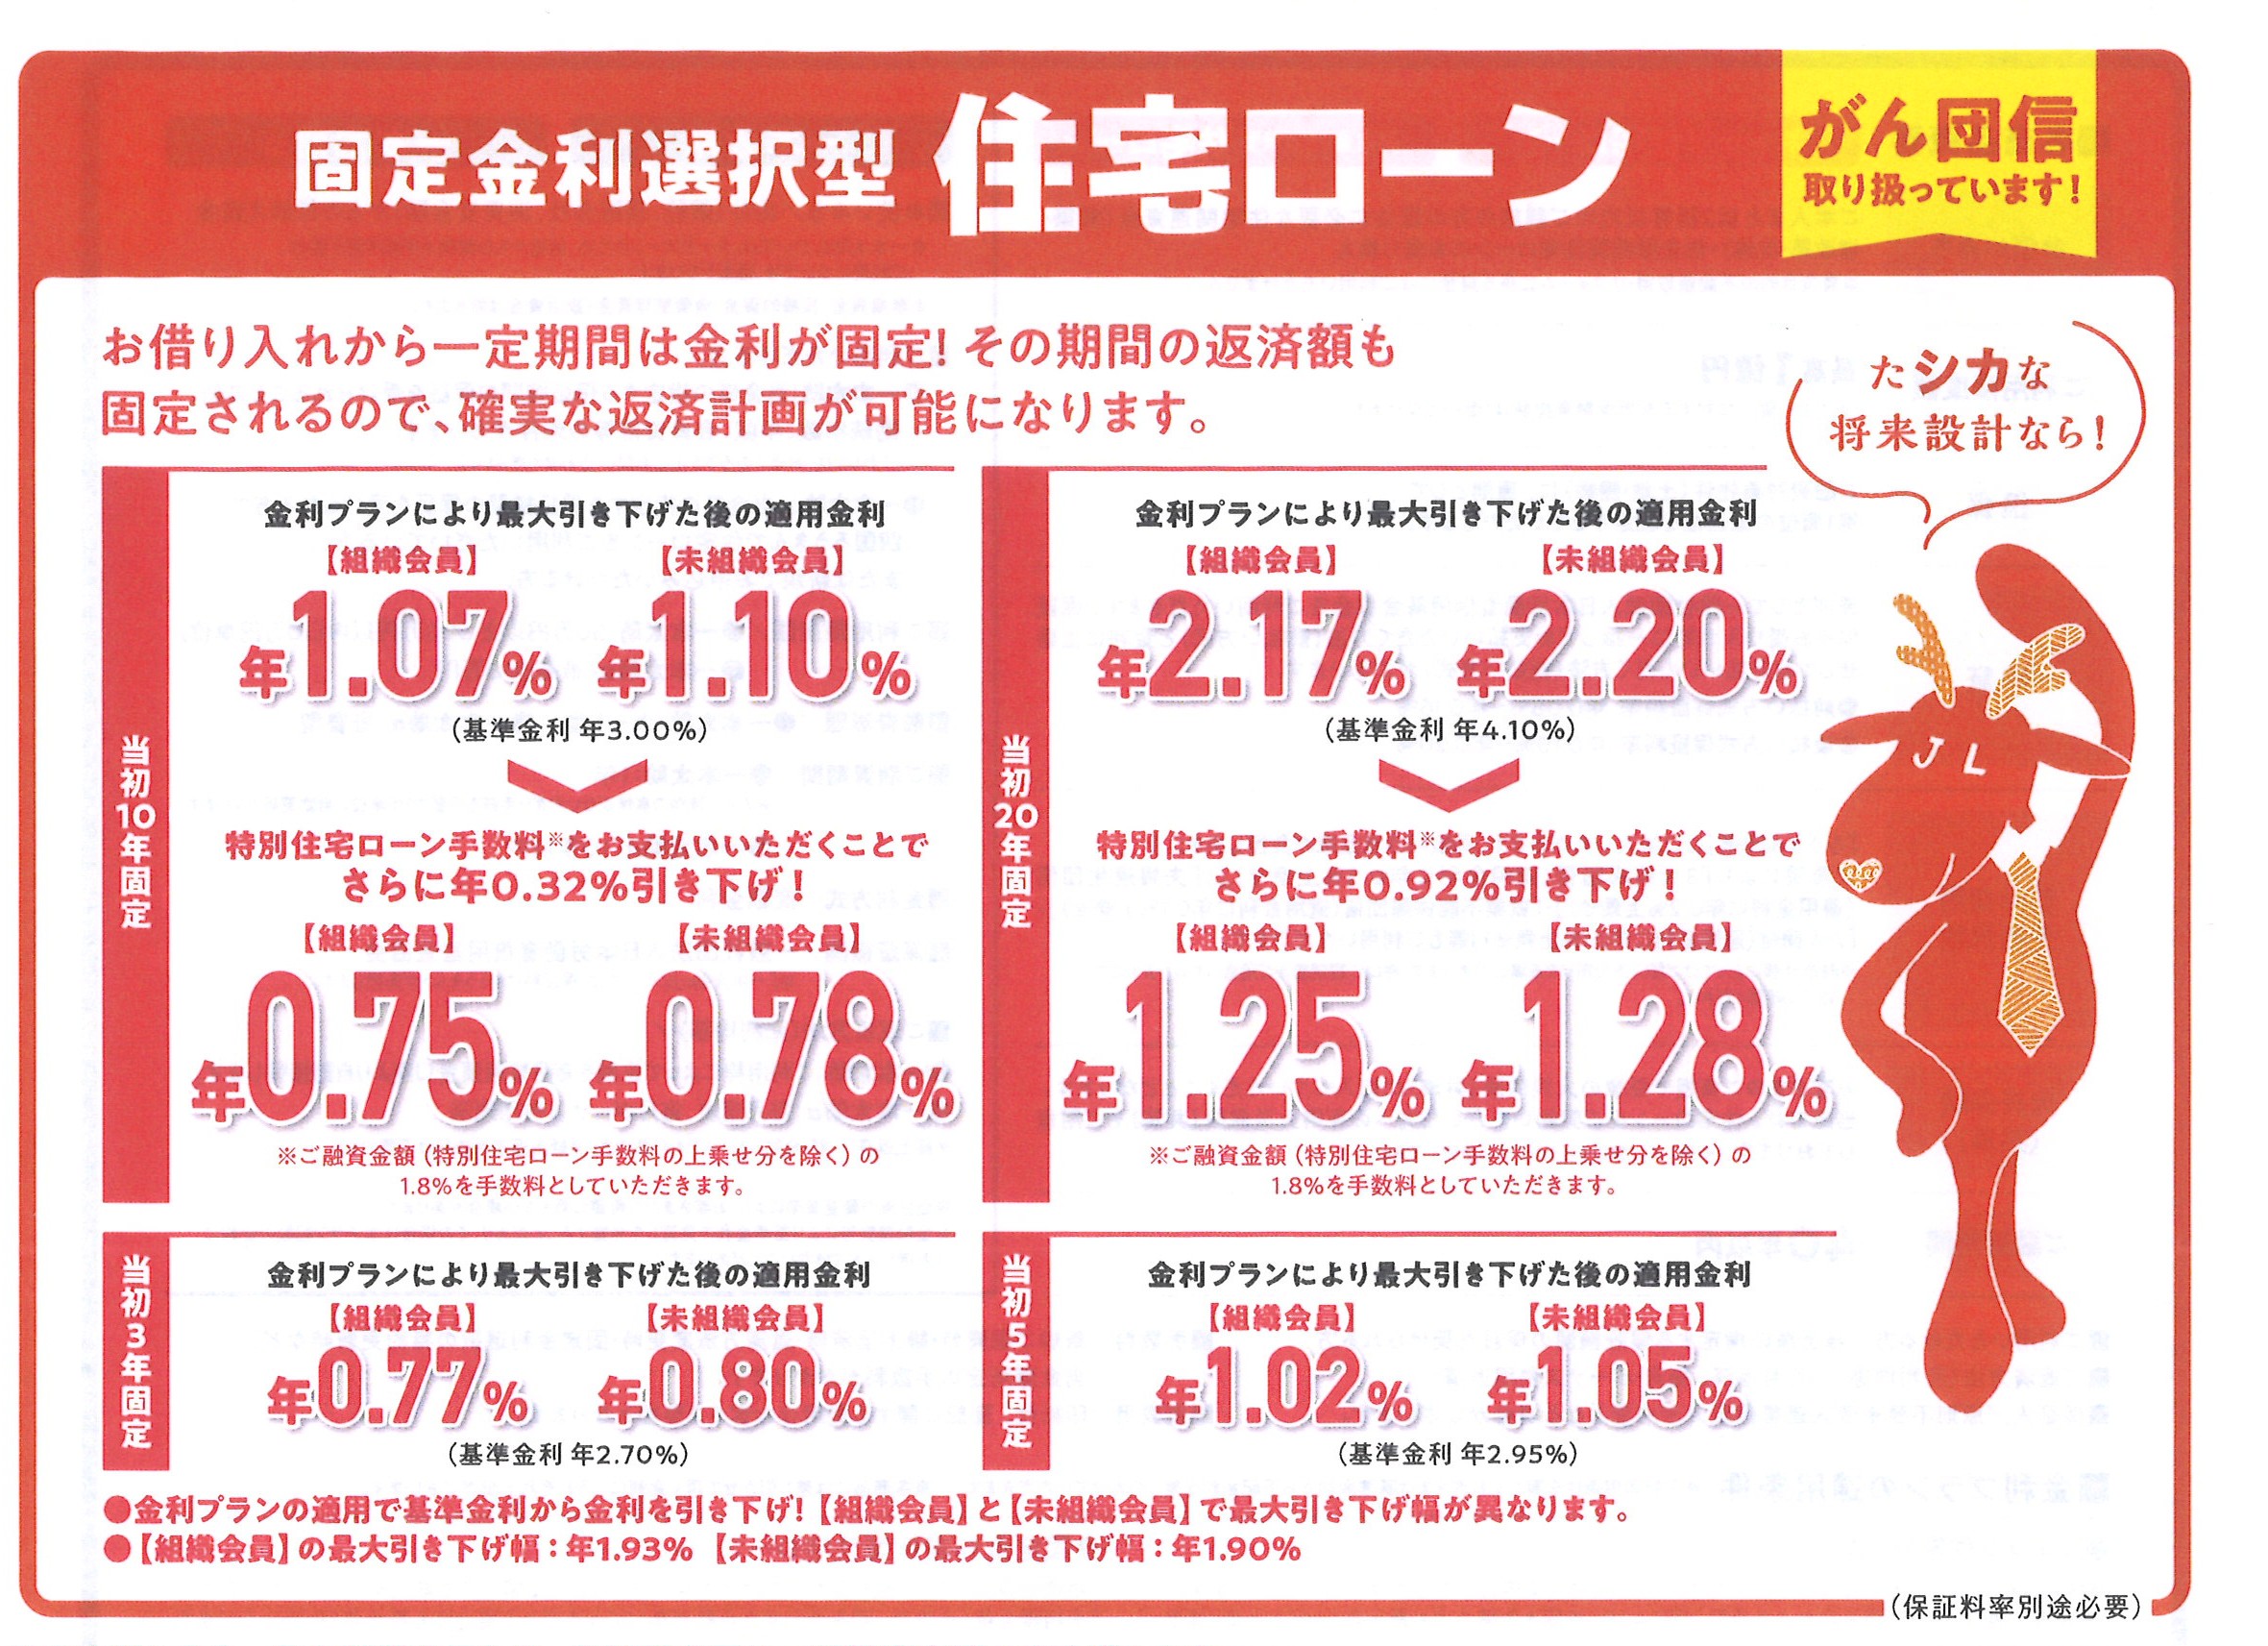
ろうきん住宅ローンの金利推移と変動金利との比較|金利ある世界での選択基準
近年のろうきん住宅ローン金利推移を俯瞰すると、2020年代前半の超低金利期から、2024年の金融政策正常化、そして2026年に至るまで段階的に固定金利が調整されてきました。この動きに伴い、借り換えや新規借り入れの現場ではろうきん住宅ローン変動金利との比較が盛んに行われています。
現在、ろうきんの変動金利は団体会員向けに年0.5%〜0.8%台と極めて低位に抑えられています。そのため、「変動金利の圧倒的な初期支払額の安さ」と「固定金利の将来安心感」の間で揺れる家庭は後を絶ちません。
ここで重要なのは、返済期間35年という超長期における家計のリスク許容度です。金利が1%上昇した際、月々の返済額は約1.5万円、総返済額では500万円以上の差が生じます。ろうきんで固定金利を選択する層の多くは、「毎月の支出を完全に固定し、将来の教育費や老後資金の計画を狂わせたくない」という堅実派の世帯に集中しています。
【実態検証】利用者の生の声と現場目線で見えたリアル|評判とデメリットの真相
金融取材の現場やSNS、コミュニティ掲示板で語られるろうきん住宅ローン評判とデメリットを深掘りすると、利用者の属性によって評価が二極化している実態が浮かび上がります。
実際に利用した組合員の手記やリアルな声では、次のようなポジティブな意見が目立ちます。
「会社の労組経由で相談したら、担当者が職場の制度まで把握していて手続きが極めてスムーズだった。保証料が一切かからず、手持ちの現金をリフォームや家具代に残せたのが何よりありがたい。」(製造業勤務・30代男性)
一方で、非組合員やネット完結を求める層からは、以下のような厳しい指摘も寄せられています。
「組合員ではない一般勤労者として申し込んだところ、ネット銀行のような低金利は提示されなかった。平日の日中に店舗へ行く必要があり、アプリで全て完結する他行と比べて書類の郵送や対面手続きに時間がかかった。」(IT企業勤務・20代男性)
労働金庫は地域密着・対面重視の姿勢を崩していないため、スピード重視・完全オンライン完結を望むユーザーには不満が残るという構造的なデメリットが存在します。

審査基準と通過率の独自ルール|労働組合・生協組合員が有利とされる背景
一般的な都市銀行の住宅ローン審査は、AIスコアリングや画一的な年収基準によって機械的に判断される傾向が強まっています。これに対し、ろうきん住宅ローン審査基準と通過率は、非営利の福祉金融機関ならではの温かみを持った独自基準が適用されます。
具体的には、労働金庫に出資している労働組合の組合員である場合、勤務先の信用度や勤続実績が団体として担保されるため、勤続年数が1年未満の転職直後であっても柔軟に審査を受け付ける方針が明記されています。
また、返済負担比率(年収に対する年間返済総額の割合)についても、一般勤労者が30%〜35%を上限とするのに対し、組合員であれば最大40%前後まで許容されるケースがあります。他行で「勤続年数の短さ」や「歩合給比率の高さ」を理由に門前払いされた勤労者が、ろうきんの窓口で親身に救済される事例は現場で頻繁に見受けられます。
団信保障内容とフラット35ろうきん比較|見落としがちな諸費用の落とし穴
住宅ローンを長期で組む上で、万が一の際のセーフティネットとなる団体信用生命保険(団信)の設計は極めて重要です。ろうきん住宅ローン団信保障内容は、基本の一般団信(死亡・高度障害)に加えて、就業不能時や3大疾病、8大疾病に対する特約が充実しています。
ろうきんの「夫婦連帯債務(連生団信)」は、共働き世帯からの支持が厚く、夫婦どちらかに万が一のことがあった場合に住宅ローン全額が相殺されるプランも低廉な金利上乗せで利用できます。
さらに、公的融資であるフラット35ろうきん比較の観点も見逃せません。ろうきんは住宅金融支援機構の受託機関としても機能しており、ろうきん独自の固定金利とフラット35の双方を同じ窓口で同時に比較・審査することが可能です。フラット35を選ぶ場合でも、ろうきんなら融資手数料が他行より低く設定されている地域があり、相見積もりの有力な選択肢となります。

一般に知られていない盲点とネットの誤解|利用前に知るべき3つの真実
ネット上には「ろうきんは組合員しか使えない」「誰でも審査に通る」といった極端な誤解が散見されます。契約後に後悔しないために、以下の3つの真実を押さえておく必要があります。
真実1:組合員以外でも生協加入等で利用可能だが、金利差が存在する
ろうきんは労働組合がない企業の社員でも、「生協組合員」として加入するか「一般勤労者」として利用できます。ただし、団体会員と一般勤労者では適用金利や引き下げ幅に年0.2%〜0.5%程度の格差が設けられているため、表面金利の比較には注意が必要です。
真実2:一部繰り上げ返済手数料は0円だが、手続き方法に制約がある
ろうきんは繰り上げ返済手数料が何度でも無料という強みを持っていますが、インターネットバンキングの対応状況や操作締め切り時間は金融機関ごとに異なります。いつでも即座にスマートフォンで端数返済したい場合、他行の最新ネットシステムに軍配が上がる側面があります。
真実3:非営利機関でも信用情報の延滞履歴には厳格
「勤労者に優しい」という理念から審査が甘いと誤認されがちですが、個人信用情報機関(CICやJICC)に記録されたクレジットカードやスマートフォンの割賦払いの延滞履歴に対しては、一般の銀行と同等以上に厳格な審査が行われます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計経済学およびファイナンシャルプランニングの視点から、ろうきんの固定金利住宅ローンを選択すべきか否かの判断基準は明確です。
【選ぶべき人の条件】
- 勤務先にろうきん出資の労働組合がある、または生協の組合員である
- 借入当初の諸費用(保証料・事務手数料)を極力抑えて手元資金を残したい
- 2026年以降の金利上昇局面において、将来の支払額を完全に確定させて「家計の心理的平穏」を保ちたい
- 転職後間もない、または対面窓口で担当者とライフプランをじっくり相談しながら進めたい
【慎重になるべき・他行を検討すべき人の条件】
- 労働組合のない一般企業に勤務し、生協加入の手続き等も希望しない
- 諸費用を含めてもネット銀行の最安変動金利による短期返済を狙っている
- 店舗窓口への来店や紙書類のやり取りを嫌い、完全ペーパーレスで契約を完結させたい
【ろうきん住宅ローン 固定金利】に関するよくある質問(FAQ)
Q1:ろうきんの固定金利は、労働組合がない職場の社員でも申し込めますか?
A1:申し込めます。労働組合がない場合でも、居住地または勤務地にある生活協同組合(生協)の組合員になるか、一般勤労者として融資を受けることが可能です。ただし、団体会員向けと比べて金利引き下げ幅が異なる場合があるため、事前試算をおすすめします。
Q2:10年固定金利の特約期間が終了した後はどうなりますか?
A2:10年の固定期間終了後は、その時点での基準金利をもとに、再度「固定金利特約」を結ぶか「変動金利」へ移行するかを選択します。期間終了後の金利優遇幅は当初期間と異なる場合があるため、当初契約時の規定を必ず確認してください。
Q3:フラット35をあえてろうきん経由で申し込むメリットは何ですか?
A3:ろうきん独自のプロパー住宅ローンとフラット35の事前審査を同一窓口で同時に進められる点です。また、ろうきんのつなぎ融資や団信特約を組み合わせることで、注文住宅建築時の資金繰りを一元管理できる利便性があります。
Q4:ろうきん住宅ローンで固定金利を選んだ場合、繰り上げ返済に手数料はかかりますか?
A4:ろうきんでは、固定金利・変動金利を問わず、繰り上げ返済手数料は基本的に無料(0円)です。インターネットバンキングを利用すれば1円単位や1万円単位からの繰り上げ返済が手数料なしで行えるため、こまめに元金を減らしたい世帯に適しています。
まとめ:2026年の金利上昇局面で失敗しないための判断基準
住宅ローン金利の先行きが不透明さを増す2026年現在、ろうきんの固定金利住宅ローンは、特に団体会員や生協組合員にとって非常に強力な防衛手段となります。保証料不要をはじめとする諸費用の優遇と、固定金利がもたらす「返済額が変わらない安心感」は、長期的な家計管理において大きなアドバンテージです。
住宅ローン選びで最も大切なのは、単に広告で見かける表面金利の低さだけに惑わされず、保証料や団信特約、自身の会員属性を踏まえた「総支払額」で比較検討することです。まずは最寄りのろうきん窓口やWebシミュレーションを活用し、自身の属性でどれほどの優遇が受けられるかを具体的に確認することから始めてみてください。 (出典: ろうきん住宅ローン 固定金利(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。