ろうきん金利が高い噂の真相!ネット銀行比較と組合員優遇の裏側
「ろうきん(労働金庫)でローンを組もうとしたら、ネット銀行より金利が高くて驚いた」——住宅購入やマイカー購入、借入の一本化を検討する現場で、こうした戸惑いの声が後を絶ちません。働く人のための非営利金融機関というイメージが強いだけに、金利の数字だけを見て「損をするのではないか」と躊躇する方は少なくありません。
2026年に入り、日本国内の利上げ局面が定着したことで、各金融機関の金利競争は新たなフェーズを迎えています。果たして「ろうきんの金利は高い」という評判は事実なのでしょうか。本稿では、表面上の提示金利に隠された諸費用の構造、利用者の立場による金利格差、そして2026年最新の金利引き下げ条件までを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:表面金利だけを比較するとネット銀行より高く見えるが、保証料・事務手数料・団信上乗せを含めた「総支払額」では逆転するケースが多い。
- 要点2:労働組合員や生協会員には大幅な金利引き下げ優遇がある一方、一般勤労者が利用する場合は割高感が生じやすい二重構造が存在する。
- 要点3:おまとめローンやマイカーローンなど使途別の相場を見極め、自身の所属属性と諸費用総額を照らし合わせることが最大の防御策となる。
【2026年最新】ろうきんの金利が高いとされる決定的な3つの理由
ネット上の掲示板やSNSで「ろうきんは金利が高い」と指摘される背景には、単なるイメージではなく、明確な金利設計の構造が存在します。主な要因として挙げられるのは、利用者の所属区分によるベース金利の違い、非営利組織ゆえの保証料込み設計、そしてネット専業銀行とのコスト構造の差です。
まず押さえるべきは、ろうきんの金利体系が「団体会員構成員(労働組合員)」「生協会員(生協組合員および同一世帯の家族)」「一般勤労者」の3段階に分かれている点です。ろうきん一般勤労者金利デメリットとして知られる通り、労働組合や生協に所属していない一般の個人が申し込む場合、組合員に比べて年0.2%〜1.0%程度高めの基準金利が適用されます。これが、一般利用者が店頭やWebサイトで金利一覧を見た際に「高い」と感じる最大の原因です。
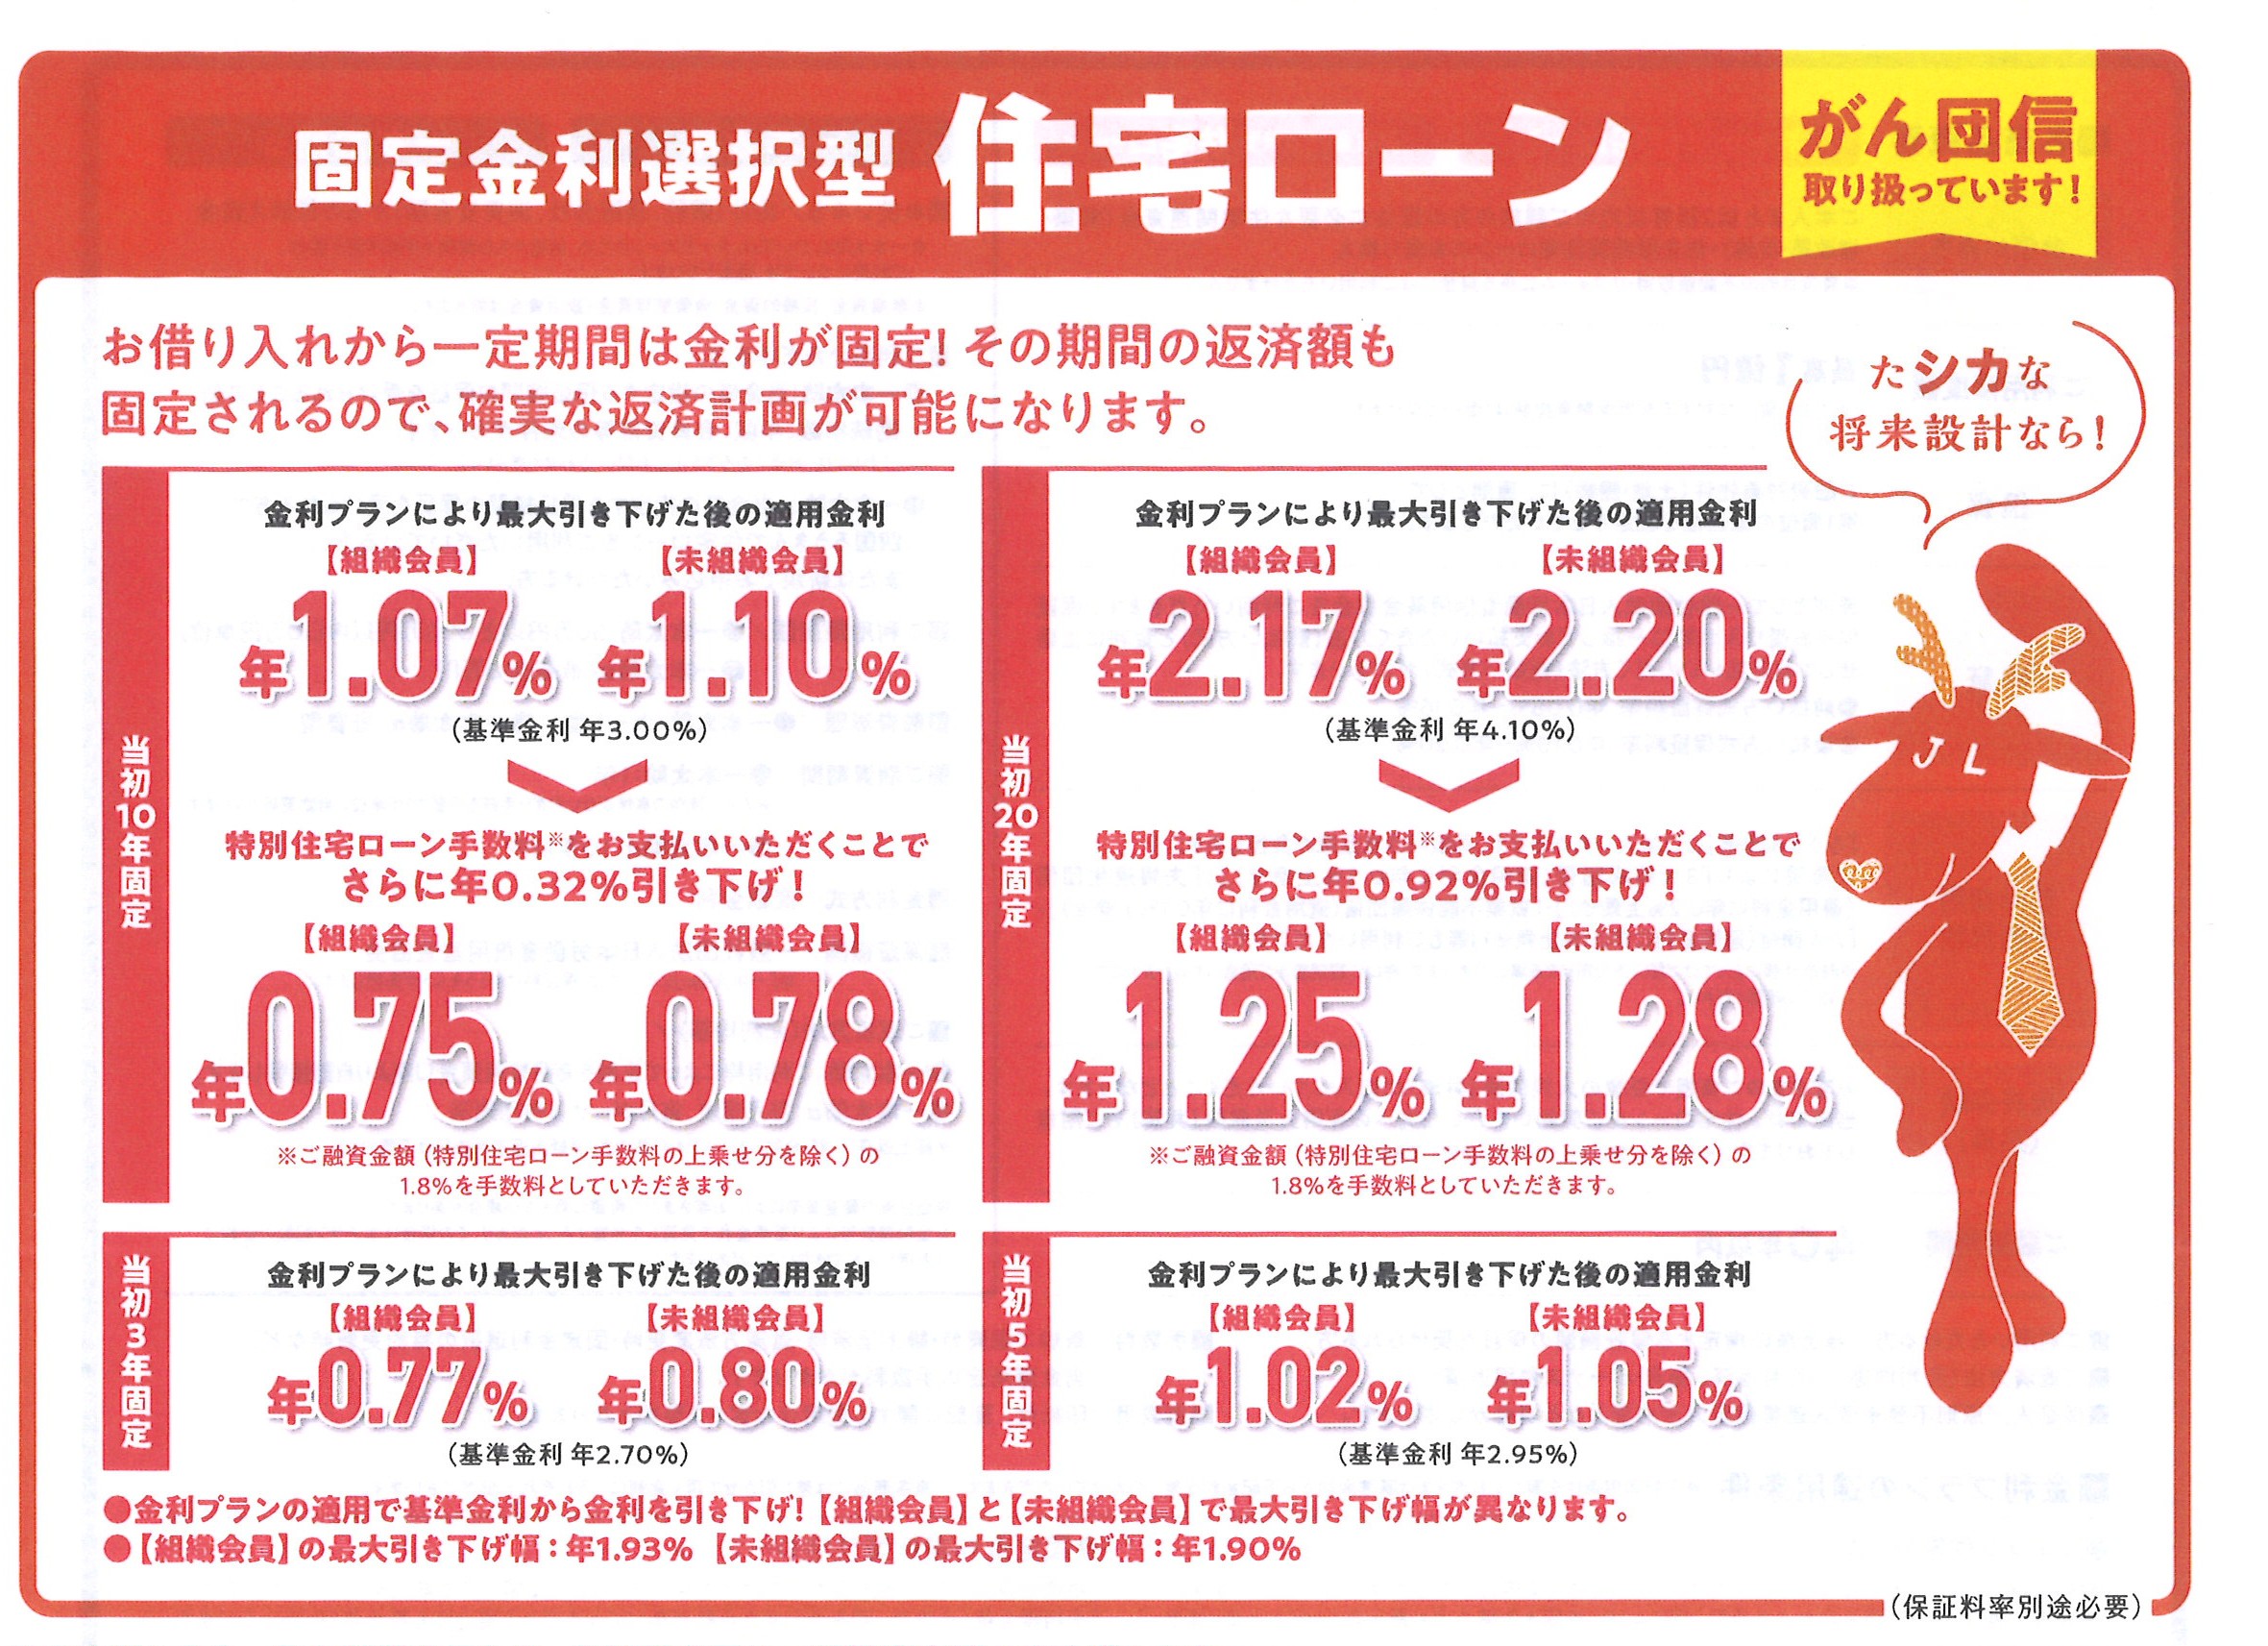
さらに、ろうきんの提示金利には原則として保証料が含まれている点が挙げられます。一般的な都市銀行や地方銀行では、表面金利とは別に年0.2%相当の保証料が必要だったり、融資額の2.2%(税込)の一括事務手数料が徴収されたりします。ろうきんは非営利の金融機関として「保証料はろうきん負担」を基本方針としているため、名目上の金利がその分だけ上乗せされた数値に見えてしまうのです。
徹底比較|住宅ローン・マイカーローンの金利相場と手数料の盲点
実際の借入において、表面金利の低さだけで金融機関を選ぶと、融資実行時の諸費用で数百万円単位の差がつくことがあります。中央労働金庫金利一覧やメガバンク、ネット専業銀行の公開データを基に、2026年現在の主要ローンの実質コストを比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ろうきん住宅ローン金利比較(変動・組合員優遇後) | 年0.6%〜0.8%台(保証料込み・手数料一律約3.3万円〜) | 年0.4%〜0.9%台(手数料2.2%別) | 表面金利はネット銀行よりやや高いが、借入時の初期費用が圧倒的に抑えられる。 |
| ネット銀行住宅ローン金利比較(変動最優遇) | 年0.4%〜0.6%台(融資事務手数料2.2%別途発生) | 年0.5%〜1.0%台 | 月々の返済額は最安水準だが、4,000万円借入時に約88万円の手数料が即時発生する。 |
| ろうきんマイカーローン金利相場 | 年1.5%〜2.4%(固定・変動/保証料込) | ディーラーローン:年4.0%〜8.0% 地銀:年2.0%〜3.5% | ディーラーローンに比べ圧倒的に低金利。繰上返済手数料も無料で利便性が極めて高い。 |
| ろうきんフリーローン金利 | 年4.0%〜7.0%台(組合員・生協会員優遇時) | 銀行カードローン:年8.0%〜14.5% 消費者金融:年15.0%〜18.0% | 無担保ローンとしては業界最安水準。他社借入の整理・一本化に極めて有利。 |
上記の数値データを精査すると、マイカーローンや教育ローン、フリーローンといった無担保融資の領域では、ろうきんの金利水準はメガバンクや信販会社を大きく下回っていることが分かります。住宅ローンのみを切り取ってネット銀行の最安値と比較した情報が広まった結果、「ろうきん=金利が高い」という部分的な誤解が定着してしまったと言えます。
一般に知られていない盲点とネットの誤解|団信保険料と諸費用の真実
住宅ローン選びにおいて、最も見落とされがちなのがろうきん団体信用生命保険料の取り扱いです。多くのネット銀行では、基本の団信(死亡・高度障害)は無料付帯であるものの、がん保障や就業不能保障を付加すると金利が年0.1%〜0.3%上乗せされます。
一方、ろうきんの主力商品である「オールマイティ保障型団信」などでは、所定の就業不能保障や三大疾病保障が金利上乗せなし、または極めて低い加算率で組み込まれているプランが用意されています。保障内容を同等条件に揃えた場合、ネット銀行の実行金利が年0.7%〜0.9%まで跳ね上がり、結果としてろうきんの方が毎月の総支払額が安くなる逆転現象が発生します。
また、融資実行時に差し引かれる事務手数料の仕組みも見逃せません。借入額4,000万円の場合、一般的なネット銀行では2.2%(税込)にあたる約88万円の融資事務手数料が現金で差し引かれます。これに対し、ろうきんの事務手数料は数万円程度の一律設定となっているケースが多く、初期費用を抑えて手元資金を残したい世帯にとっては極めて堅実な選択肢となります。

【実態検証】利用者の生の声とおまとめローン・審査の厳しい評判を追う
金融コミュニティやSNS、知恵袋の投稿を調査すると、ろうきんに対しては「審査が厳しい」「手続きが煩雑」という評判が一定数見受けられます。実際の利用者はどのような体験をしているのでしょうか。現場の証言を検証します。
大手製造業の労働組合に所属する30代男性は、住宅ローン契約時の体験を次のように振り返ります。「Web完結型のネット銀行に申し込んだ際、転職後1年未満という理由で仮審査で落とされました。途方に暮れて会社のろうきん窓口に相談したところ、会社の労組専従スタッフを通じて担当者が丁寧に対面ヒアリングをしてくれ、無事に満額融資が通りました。表面金利は0.15%ほど高かったですが、手数料差額と団信の安心感を考えれば大満足です」。
一方、ろうきんおまとめローン口コミの分析では、多重債務に悩む勤労者からの支持が目立ちます。消費者金融やクレジットカードのリボ払いで年15.0%前後の利息を払っていた利用者が、ろうきんの「生活応援ローン」やフリーローンで年5.0%前後に借り換えることで、月々の返済額を数万円単位で削減できたという報告が多数存在します。
「ろうきん審査厳しい評判」が流れる根本的な理由は、ろうきんが返済比率(年収に占める年間返済額の割合)を厳密にチェックし、無理な過剰融資を行わない健全な審査基準を徹底しているためです。年収や雇用形態のスコアリングだけで機械的に落とすネット銀行とは異なり、ろうきんは「労働者の生活を守る」という理念のもと、対面で個別の事情を汲み取る審査体制を維持しています。
組合員優遇と一般勤労者の格差|損をしないための見分け方
ろうきんを最大限にお得に利用するためには、労働金庫組合員金利優遇の仕組みと、2026年時点の各種優遇条件を正確に把握しておく必要があります。
各地域のろうきん(中央ろうきん、近畿ろうきん、東海ろうきん等)では、以下の条件を満たすことで基準金利からの引き下げが適用されます。ろうきん金利引き下げ条件2026の主要項目は次の通りです。
- 給与振込口座の指定:年0.1%〜0.2%引き下げ
- 財形貯蓄または積立定期預金の契約:年0.1%引き下げ
- ろうきんダイレクト(ネットバンキング)の契約:年0.05%引き下げ
- 環境配慮型住宅(ZEH・長期優良住宅)の購入:年0.1%〜0.15%引き下げ
- 育児休業取得者・子育て世帯応援プラン:手数料優遇や金利引き下げ
勤め先に労働組合がない場合でも、居住地や勤務地の地域生協(コープ)に加入し、出資金(数百円〜数千円程度、脱退時に返還)を支払うことで「生協組合員」としての優遇金利が適用されるルートが用意されています。一般勤労者としてそのまま申し込むのではなく、生協経由でエントリーすることが実質的な自衛策となります。
【プロの結論】経済合理性と組織心理から見出す賢い選択基準
金融機関の選択を行動経済学および家計リスク管理の観点から分析すると、ろうきんが適している層と、ネット銀行を選ぶべき層の境界線は極めて明瞭です。
【ろうきんを選ぶべき人】
- 勤務先に労働組合がある、または生協に加入している人
- 住宅購入時の手元現金を減らしたくない(初期費用・事務手数料を抑えたい)人
- 手厚い就業不能・三大疾病団信を低コストで付加したい人
- マイカーローンや教育ローン、複数ローンの借換(おまとめ)を検討している人
- 対面窓口で生活設計や返済計画をじっくり相談しながら進めたい人
【ネット銀行・メガバンクを優先すべき人】
- 完全な一般勤労者区分であり、生協等の優遇ルートを利用する予定がない人
- 頭金および諸費用(借入額の2%以上の一括手数料)を現金で即座に用意できる人
- 健康状態に不安がなく、最低限の死亡保障団信のみで表面金利最安値を追求したい人
- すべての手続きをスマートフォンやPC上のWeb完結でスピーディーに終わらせたい人

【ろうきん 金利 高い】に関するよくある質問(FAQ)
Q1:勤め先に労働組合がありません。一般勤労者だと絶対に金利で損をしますか?
A1:一般勤労者の基準金利は組合員より高めに設定されていますが、お住まいや勤務エリアの「生活協同組合(生協)」に加入することで生協会員区分の優遇金利が適用されます。多くの生協は出資金500円〜1,000円程度で即日加入でき、脱退時には出資金が返還されるため、一般区分よりも生協経由での申し込みが推奨されます。
Q2:マイカーローンはディーラーで組むのとろうきんで借りるのとどちらが得ですか?
A2:総支払額では圧倒的にろうきんがお得になるケースが大半です。ディーラーのローン金利は年4.0%〜8.0%程度が相場ですが、ろうきんのマイカーローン金利相場は年1.5%〜2.4%前後(保証料込)です。さらにろうきんは繰上返済手数料も原則無料のため、途中で繰上返済を行う際の手数料負担もありません。
Q3:なぜネット上では「ろうきんは金利が高い」と言われ続けているのですか?
A3:比較サイトの多くが「住宅ローンの表面金利(変動金利の最引き下げ後)」のみをランキング形式で並べているためです。ネット銀行の表面金利(年0.4%台など)には2.2%の事務手数料や特約団信の追加コストが含まれていません。諸費用を合算した実質年率で計算すると差はわずかであり、無担保ローンに関してはむしろろうきんの方が低金利ですが、数字の表面的な比較が噂を先行させています。
まとめ:2026年の金利環境で損をしないための最終チェック
金利のある世界が日常となった2026年現在、金融機関選びで最も避けるべきは「広告の表面金利だけを見て判断すること」です。
ろうきんの提示金利は一見するとネット銀行よりわずかに高く映る場合があります。しかし、その内訳には保証料が含まれており、格安の事務手数料や充実した団体信用生命保険、そして繰上返済の柔軟性が担保されています。特に労働組合員や生協会員の資格を持つ方にとって、その実質的なコストパフォーマンスはメガバンクや地方銀行を凌駕する強力な武器となります。
まずは自身がどの所属区分(組合員・生協員・一般)に該当するかを確認し、借入希望額に対する「諸費用を含めた総返済額」で見積もりを比較してください。表面的な風評に惑わされず、自身のライフプランに最も合致した資金調達を行うことが、将来にわたる家計防衛の決定打となります。 (出典: ろうきん 金利 高い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。