アイリスオーヤマ年商の現在地と1兆円の真相|非上場を貫く最強経営
生活用品の町工場から出発し、いまや家電、食品、BtoBソリューションにまで領域を広げる総合複合企業へと変貌を遂げたアイリスオーヤマ。コロナ禍の特需を経て国内外で急拡大を続ける同社ですが、多くの人が抱くのは「実際のグループ売上高は今いくらなのか」「なぜこれほどの巨大企業でありながら非上場を貫けるのか」という疑問です。
創業者の大山健太郎会長が築いた「メーカーベンダー」という製造卸直結のビジネスモデルを基盤に、2018年にバトンを引き継いだ大山晃弘社長のもとでグローバル展開と多角化を加速させています。本稿では、最新の業績データや事業別売上、非上場戦略の深層、そして現場従業員の労働実態に至るまで、徹底的な取材と公開データを基にその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:グループ売上高は9,000億円規模へと伸長し、悲願である「1兆円クラブ入り」の達成に向けたカウントダウンが進行中。
- 要点2:非上場を維持する最大の理由は、四半期決算や短期的な株主利益に左右されず、年間数百億円規模の設備投資を即決・断行するため。
- 要点3:「なるほど家電」やパックご飯などの食品事業、さらにBtoBや海外展開が牽引しており、生活者の「不満解消」に特化した独自の開発サイクルが急成長を支えている。
【2026年最新】アイリスオーヤマのグループ売上高推移と業績の全貌
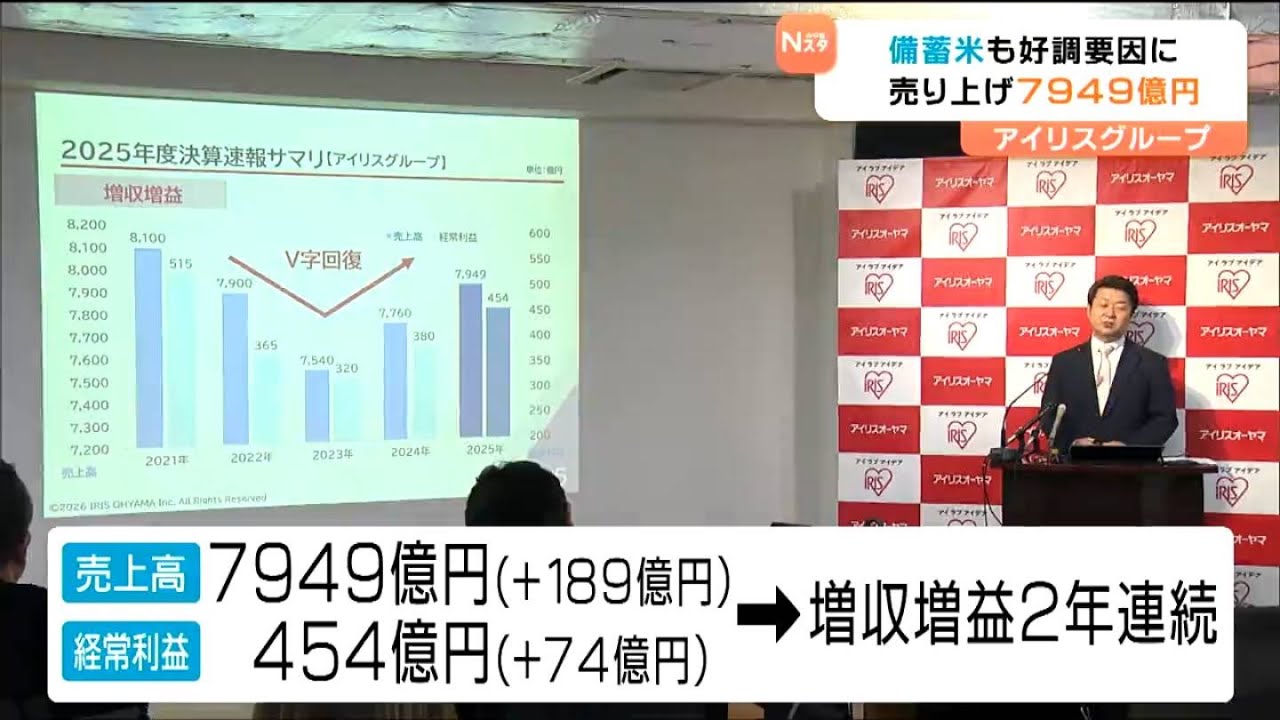
アイリスオーヤマの業績推移を俯瞰すると、単なる日用品メーカーの枠を完全に脱却した異次元の成長曲線が浮かび上がります。2000年代初頭には約2,000億円規模だったグループ売上高は、リーマンショック後の家電市場参入、東日本大震災後のLED照明および精米事業への参入を経て劇的に拡大しました。
公式発表資料や各種経済紙の報道データを統合すると、近年のグループ売上高推移は以下のように推移しています。2020年の感染症拡大局面では、マスクの国内自社生産開始や在宅需要による生活家電の爆発的ヒットにより売上高が約6,900億円へと急伸。その後も勢いを維持し、2022年には約8,200億円、直近では9,000億円台に迫り、目標として掲げる「売上高1兆円」の射程圏内を確実に捉えています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| グループ年間売上高 | 約8,500億〜9,000億円超(最新推計) | 中堅〜大手生活用品メーカー:1,000億〜3,000億円 | 総合電機・日用消費財の複合コングロマリットとして日本屈指の規模へ到達 |
| 営業利益水準 | 推計400億〜550億円規模(売上比5〜7%前後) | 製造卸・日用品業界平均:3〜5% | 直販流通による中間マージン排除と高回転率によって業界上位の収益性を確保 |
| 海外売上比率 | 約25〜30%(欧米・アジア拠点) | 国内主軸メーカー:10〜20% | 北米や欧州・中国での地産地消型生産が進み、中長期で40%以上を目指す構え |
| グループ従業員数 | グローバル全体で約15,000名以上 | 大企業区分:3,000名以上 | 開発・製造・物流・営業を自前で抱える垂直統合モデルのため人員規模は巨大 |
営業利益についても、原材料価格の高騰や為替の変動を受けつつも、徹底した在庫回転率の向上と社内内製化により堅調な利益率を維持しています。単一のヒット作に依存せず、毎年1,000点以上もの新商品を投入する高速PDCAサイクルが、収益の下支えとなっています。

なぜ非上場を貫くのか?短期利益を追わない「超スピード経営」の舞台裏
年商1兆円に迫る規模でありながら、株式市場に上場しない理由はどこにあるのでしょうか。経済メディアのインタビューや大山健太郎会長の著述において一貫して語られているのは、「株主の顔色をうかがう経営ではなく、生活者と社員に向き合う経営を貫くため」という明確な哲学です。
上場企業は四半期ごとの業績開示が義務付けられ、短期的な利益のブレや配当要求にさらされます。しかし、アイリスオーヤマがこれまで行ってきた大胆な決断の多くは、短期的な利益追求とは真逆の投資でした。代表的な事例が以下のポイントです。
- 有事の即時投資:東日本大震災直後のLED照明への巨額投資や、パンデミック発生直後における数十億円規模のマスク生産ライン構築。社内役員会での即決により、他社が躊躇するタイミングで巨額の設備投資を断行。
- 徹底した内部留保の活用:外部資金調達に過度に依存せず、蓄積した自己資本をスピーディーに次世代の成長分野(大型物流自動化、ロボティクス、食品工場)へ再投下。
- 失敗を許容する減点主義の排除:新商品の開発において「まず市場に出して生活者の反応を見る」というテストマーケティングを柔軟に行える環境の維持。
大山晃弘社長体制へ移行した後もこの基本方針は揺らいでおらず、「非上場であることこそが最大の競争優位性」として機能しています。意思決定の速さと長期視点でのリスクテイクが、変化の激しい現代市場において強力な武器となっています。
急成長を支える事業ポートフォリオの破壊力|家電・パックご飯・ホームセンター
アイリスオーヤマの成長エンジンは、特定の事業に偏らない巧みなポートフォリオ経営にあります。「ユーザーイン(生活者目線)」という思想に基づき、消費者が潜在的に抱えるストレスを解消する商品群を展開しています。
1. 家電事業:大手技術者の知見と「なるほど家電」の融合
売上構成比の中で最大級の柱に成長したのが家電事業です。大手電機メーカーが構造改革で人員削減を進めた際、優秀なベテラン技術者を積極採用し、大阪や東京に研究開発拠点を新設。過剰な機能を削ぎ落とし、本当に必要な機能に絞って価格を抑えた「なるほど家電(両面ホットプレート、サーキュレーター衣類乾燥除湿機など)」を連発し、生活家電市場の勢力図を塗り替えました。
2. 食品事業:低温製法米と「パックご飯」の市場席巻
近年、特に目覚ましい伸びを見せているのが精米・食品事業です。精米から包装までを厳格な温度管理下で行う「低温製法米」を軸に、保存料無添加の「パックご飯」や炭酸水市場へ本格参入。防災備蓄需要や単身世帯の増加を捉え、数百億円規模の売上セグメントへと急拡大しました。食品事業はリピート購入率が高いため、会社のベース収益を底上げする重要な役割を果たしています。
3. BtoB・ホームセンター・物流のインフラ力
祖業であるホームセンター向けの日用品卸だけでなく、オフィスや店舗向けのLED照明、内装建材、AI清掃ロボットなどの法人向け(BtoB)事業が売上高全体の約半分近くを占める規模へと成長しています。また、全国に配置された巨大物流センター(自動立体倉庫)が、注文翌日配送を支える強固なサプライチェーン基盤となっています。

【実態検証】社内カルチャーと給与水準|従業員数・平均年収と現場のリアル
急成長を続ける一方で、働く現場の実情や組織風土はどうなっているのでしょうか。公開情報や社員の口コミデータ(OpenWork、ライトハウス等)を検証すると、独特の企業風土と合理的な評価システムが見えてきます。
グループ従業員数は国内外で15,000名を超え、国内採用も毎年数百人規模で継続されています。平均年収に関しては、上場企業のような公式有価証券報告書の開示義務がないものの、各種採用データや業界推計によると大卒総合職で約450万〜650万円前後、管理職クラスで700万〜1,000万円超という水準となっています。一般的な地方発メーカーの平均給与と比較すると高水準を維持しています。
現場社員の生の声からは、次のような特徴が浮き彫りになります。
- 圧倒的な意思決定のスピード:毎週月曜日に開催される「新商品開発会議」では、社長・役員の前で担当者が直接プレゼンを行い、その場で商品化や金型投資の可否が即決される。現場の提案が数ヶ月で全国の店頭に並ぶスピード感は他社にない醍醐味。
- 実力主義と徹底した数値管理:年功序列ではなく、若手であっても結果を出せば重要なプロジェクトに抜擢される文化。反面、目標達成へのプレッシャーやマルチタスクの負荷は高く、受け身の姿勢ではタフさを求められる環境。
- 「メーカーベンダー」の現場力:営業担当者が自ら店舗の棚割り提案や陳列まで行うため、現場での泥臭いコミュニケーション能力と体力が必要不可欠。
現場と経営陣の距離が非常に近く、個人の裁量が大きい環境であることが、組織のバイタリティを支えている要因といえます。
一般に知られていない盲点とネットの誤解|「安かろう悪かろう」は本当か?
インターネット上の掲示板やSNSでは、アイリスオーヤマ製品に対して「価格は安いが耐久性に不安があるのではないか」「大手国内メーカーと比べて性能はどうなのか」といった議論が散見されます。この点に関する実態を検証します。
かつてプラスチック成形品が主力だった時代のイメージから「安価な普及品」という見方をされることがありますが、現在の開発体制は大きく進化しています。大手電機メーカー出身のエンジニアが回路設計や品質管理の指揮を執っており、安全性や基本性能の基準は国内大手と同等水準に設定されています。
ただし、製品コンセプトにおいて重要なトレードオフが存在します。アイリスオーヤマは「使われない多機能」を意図的に削ぎ落とし、8割のユーザーが満足する中核機能に特化することで低価格を実現しています。したがって、以下のようなミスマッチがネット上のネガティブな評価につながるケースがあります。
- 高級家電のような質感や超ハイエンド機能を求める層:スマートホーム完全連動や最高級素材の質感を求めるユーザーには物足りなさを感じさせることがある。
- 過酷な環境での長期使用:極端な耐久性や細部のアフターサポート体制において、老舗の専業メーカーと比較した際に差を感じる場合がある。
同社は「値ごろ感(価格以上の価値提供)」を最優先にしており、価格と性能のバランスを正しく理解して購入する生活者からは極めて高い支持を獲得しています。
【プロの結論】組織社会学から読み解くアイリス流の教訓と向き不向きの判断基準
アイリスオーヤマの成長モデルは、現代の組織論やビジネスモデル論において重要な示唆を与えています。組織が巨大化すると官僚主義に陥り、顧客のニーズから乖離していく「大企業病」を、同社は「非上場によるガバナンス維持」と「毎週の新商品即決システム」によって防いでいます。
トップダウンの指導力とボトムアップの提案制度を高次元で共存させたこの仕組みは、変化が激しく予測不能な市場を生き抜くための極めて合理的な生存戦略です。
【アイリスオーヤマ製品・サービスの利用に向いている人】
- 無駄な付加機能を省き、実用的な機能を適正価格で手に入れたい生活者
- 新生活の立ち上げや買い替えで、家具・家電・日用品をトータルでコストパフォーマンス良く揃えたい人
- 日常使いの食品(パックご飯など)において、確かな品質と安定した供給・保存性を重視する世帯
【慎重に検討・専業メーカーを比較すべき人】
- フラグシップモデルに搭載される最先端技術や最高峰のデザイン性を最優先する人
- 10年以上の超長期メンテナンスや、全国津々浦々の専任サービス網による手厚いアフターケアを求める層
【アイリスオーヤマ 年商】に関するよくある質問(FAQ)
Q1:アイリスオーヤマの直近の年商・グループ売上高はいくらですか?目標の1兆円は達成しましたか?
A1:グループ売上高は直近で約8,500億〜9,000億円超の規模で推移しています。悲願である「グループ年商1兆円」の目標に向けて着実に伸長しており、家電・食品・BtoB事業の拡大とともに達成に向けたカウントダウンの段階にあります。
Q2:なぜこれほどの規模になっても株式上場(IPO)をしないのですか?
A2:短期的な株主利益や四半期決算の数値にとらわれず、年間数百億円規模の迅速な設備投資や中長期的な新規事業開拓をトップダウンで即断・実行するためです。非上場を維持することが同社の機動力と競争力の源泉となっています。
Q3:売上の中で最も伸びている事業分野は何ですか?
A3:売上の大きな柱となった「家電事業(なるほど家電)」に加え、近年はパックご飯や低温製法米などの「精米・食品事業」、さらに法人向けの「LED照明・オフィス建材・ロボティクスなどのBtoB事業」が急速に成長を牽引しています。
まとめ:激動の市場を勝ち抜く独自戦略と賢い付き合い方
アイリスオーヤマの驚異的な年商伸長は、単なる安売り戦略によるものではなく、生活者の不満を的確に捉える商品開発力、製造から販売までを一気通貫で手掛ける「メーカーベンダー」の仕組み、そして非上場だからこそ実現できる超高速の経営判断が融合した結果です。
1兆円という巨大なマイルストーンを見据えながら、生活家電から食料品、産業用インフラまで進化を続ける同社の動向は、日本企業のイノベーションのあり方としても多くの教訓を提示しています。ユーザー自身が求める価値と価格のバランスを見極め、その利便性を賢く生活やビジネスに取り入れることが肝要です。 (出典: アイリスオーヤマ 年商(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。