みずほ銀行の振込手数料を無料にする裏ワザと条件【2026最新攻略】
メガバンクの一角として圧倒的な口座数を誇るみずほ銀行。日常的な決済や家計管理のメインバンクとして活用している方も多い一方で、他行宛ての振込手数料を毎回数百円支払っているケースは少なくありません。1回あたり最大330円前後の手数料であっても、月に数回、年間を通せば数千円から1万円以上の余計な出費へと膨らんでしまいます。
2026年現在、銀行業界全体でデジタルシフトと手数料体系の改定が進む中、みずほ銀行においても「正しい仕組み」を理解していれば、振込手数料をゼロに抑えることが可能です。会員プログラム「みずほマイレージクラブ」の最新判定条件から、送金インフラ「ことら送金」の活用、さらには他行サービスを組み合わせた実践的な裏ワザまで、無駄なコストを徹底的に削減するための具体策をわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インターネットバンキング「みずほダイレクト」を利用すれば、みずほ銀行の同一支店・他店宛て振込手数料は無条件で何度でも無料になる。
- 要点2:他行宛て振込手数料は「みずほマイレージクラブ」のステージ判定(給与受取・資産残高50万円・NISA運用など)を達成することで、月最大3回まで無料化できる。
- 要点3:1回10万円以下の個人宛て送金なら「ことら送金」で無制限に無料化できるほか、ネット銀行の自動入金サービスを併用すれば月間無料枠を超えた送金もコストゼロで完結できる。
【2026年最新】みずほ銀行の振込手数料を無料にする決定的な条件
みずほ銀行の振込手数料を無料にするための基本原則は、「みずほダイレクト(インターネットバンキング/アプリ)」を経由すること、そして「みずほマイレージクラブ」の特典条件を満たすことの2点に集約されます。店頭窓口や通常のATMで現金・キャッシュカードを使って他行宛てに振り込む場合、原則として所定の手数料が発生します。
まずは、取引チャネルや会員ステージによって手数料がどのように変動するのか、客観的なデータで比較します。
| 取引区分・条件 | みずほ銀行宛て振込 | 他行宛て振込手数料 | 編集部の見解・評価 |
|---|---|---|---|
| みずほダイレクト(通常) | 無料(何回でも) | 1回あたり 150円〜220円(税込) | 同行宛てなら無条件で完全無料。窓口やATMを使う理由はほぼ皆無。 |
| マイレージクラブ(基本ステージ) ※残高30万円以上 / クレジット利用等 | 無料(何回でも) | 月1回 無料 | クレジットカードの月1回以上の利用など、極めて低いハードルで達成可能。 |
| マイレージクラブ(上位ステージ) ※給与受取 / 残高50万円以上 / NISA保有等 | 無料(何回でも) | 月3回 無料 | 給与受取またはNISA口座連携でクリアできるため、家計メイン口座なら最優先で狙うべき水準。 |
| 店舗窓口・店頭ATM | 窓口:660円〜990円 ATM:無料〜220円 | 窓口:770円〜990円 ATM:220円〜440円 | 最もコストが高い。急ぎの特殊な事情がない限り原則避けるべきルート。 |
上記データから明らかなように、日常的な振込をみずほダイレクト経由へ切り替え、みずほマイレージクラブの判定条件を1つでも満たすことが、手数料ゼロへの第一歩となります。

みずほマイレージクラブのステージ判定を攻略|最も簡単な達成ルートとは
みずほマイレージクラブの特典を獲得するには、毎月末時点の取引状況に応じたステージ判定条件をクリアする必要があります。「条件が複雑で分かりにくい」と感じる方も少なくありませんが、実態としては特定の項目を1つ設定するだけでクリアできるシンプルな構造です。
1. 給与受取口座の指定(最も手軽な王道ルート)
会社員や公務員の方にとって最も再現性が高いのが、「給与受取口座」への指定です。毎月1回あたり5万円以上の給与振込実績が通帳摘要欄に「給与」として記録されると、翌々月の他行宛て振込手数料が月3回まで無料となります。一度会社側で振込先口座を設定してしまえば、以降は放置しているだけで恒常的に無料枠が維持されます。
2. 預金残高50万円以上、またはNISA・投資信託の保有
給与口座を別の銀行に指定している場合でも、資産運用や残高の基準で簡単に上位ステージを狙えます。
- 資産残高基準:普通預金や定期預金の合計残高が50万円以上であれば優遇対象。
- 資産運用基準:みずほ銀行でNISA口座を開設している、または投資信託・外貨預金を1円でも残高として保有している場合。少額の積立投信を設定しておくだけで条件クリアとなります。
3. クレジットカード決済やデビットカードの利用
「みずほマイレージクラブカード(クレジットカード)」または「みずほJCBデビット」を保有し、前月に1回でもショッピング利用があれば、基本ステージが適用され月1回の他行宛て振込手数料が無料になります。少額のコンビニ決済やサブスクリプションの支払いに充てるだけでも確実に判定基準を満たせます。
4. ATM手数料の無料条件も同時にクリアされる
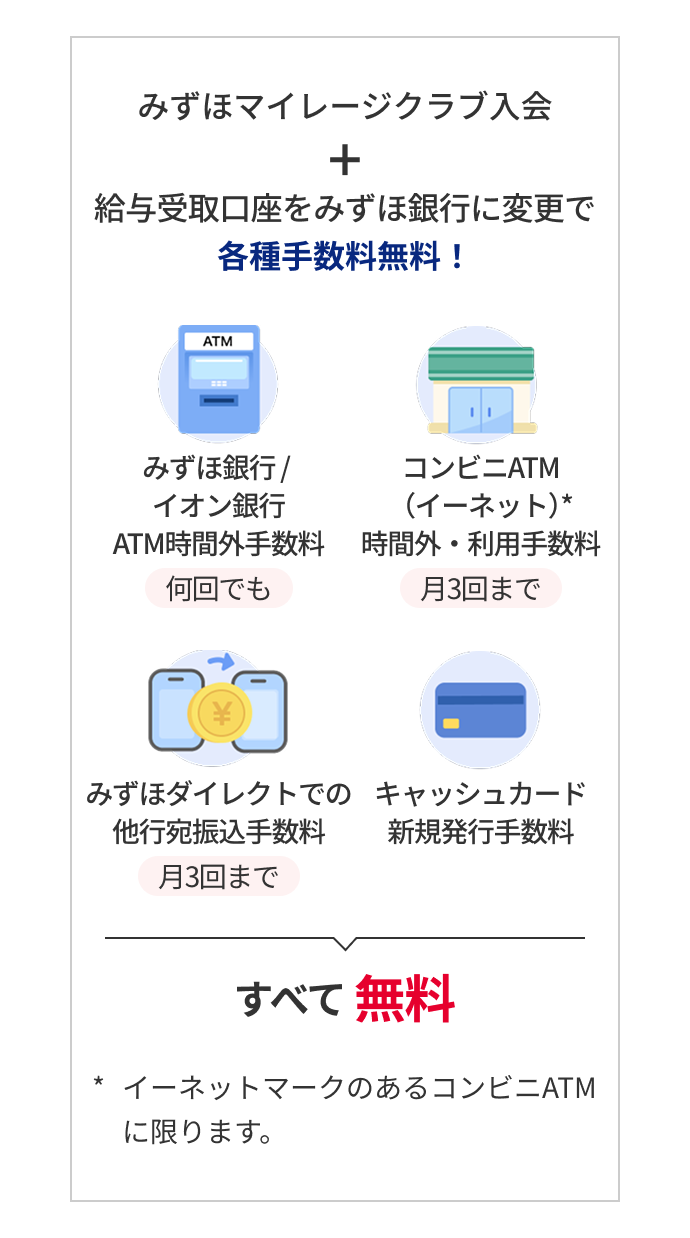
これらのステージ条件を達成すると、振込手数料だけでなくATM手数料の優遇も同時に適用されます。みずほ銀行の自行ATM時間外手数料が24時間無料になるほか、提携コンビニATM(イーネット・ローソン銀行・セブン銀行)の利用手数料もステージに応じて月1回〜3回まで無料化されるため、現金の入出金コストもゼロに抑えられます。
【実態検証】利用者の生の声と現場目線で見えた「改悪」のリアル
メガバンク各社が手数料体系を見直す中、SNSや知恵袋などのコミュニティでは「みずほ銀行の手数料が改悪されたのではないか」「昔に比べて無料回数が減った」という声が定期的に散見されます。当メディア編集部が実際のユーザー動向と制度変遷を検証したところ、不満の背景にはいくつかの明確な理由がありました。
大手ネット掲示板やSNS上のリアルな意見を抽出すると、以下のような不満や戸惑いが浮き彫りになります。
- 「以前は残高10万円程度で他行無料枠があった記憶があるが、気づいたら判定から外れていて手数料を取られた」(30代・会社員)
- 「給与振込にしたはずなのに、会社の振込名義の都合で『給与』判定されず、無料枠が付与されていなかった」(20代・契約社員)
- 「コンビニATMの無料回数が昔より減り、みずほダイレクトを使いこなせないと損をする構造になった」(50代・主婦)
かつては比較的緩やかな預金残高基準で優遇が付与されていた時代もありましたが、現在は「デジタルチャネル(みずほダイレクト・みずほPay)の積極利用」と「給与・運用資産の囲い込み」を軸とした設計へと完全にシフトしています。受動的に口座を保有しているだけでは優遇が外れてしまう一方で、仕組みを正しく設定しているユーザーにとっては以前と変わらず、あるいはそれ以上に利便性が高くなっているのが現場の実態です。

手数料ゼロを極める!他行宛て振込を実質無制限・回数以上に無料化する裏ワザ
「マイレージクラブの月3回では足りない」「条件を達成できないが、今すぐ他行へ無料で送金したい」という場合に知っておくべき、実務上の具体的なテクニックを紹介します。
1. 「ことら送金」を活用した10万円以下の完全無料送金
2022年秋にメガバンクや地方銀行が共同で立ち上げた小口送金インフラ「ことら送金」は、みずほ銀行アプリ(みずほダイレクトアプリ)内に標準搭載されています。1回あたり10万円以下の送金であれば、何度利用しても振込手数料は完全無料です。
相手の口座番号はもちろん、携帯電話番号やメールアドレスを指定して即座に送金できるため、家賃の支払いや家族間・友人間の送金、自身の別口座への資金移動において、無料枠を一切消費することなくコストゼロを実現できます。
2. ネット銀行の「定額自動入金サービス」による中継ルート
みずほ銀行から住信SBIネット銀行、auじぶん銀行、PayPay銀行などの主要ネット銀行へ資金を定期移動させたい場合、振込機能を使う必要はありません。移動先となるネット銀行側の「定額自動入金サービス(無料)」を設定すれば、毎月指定した日にみずほ銀行の口座から自動で手数料無料で資金が引き落とされ、ネット銀行側へ入金されます。
その後、ネット銀行側に付帯している他行振込無料枠(月5回〜20回程度)を活用して最終目的地へ振り込めば、みずほ銀行側の無料枠を一切使わずに大量の送金を完全無料で処理できます。
3. キャッシュレス決済アプリ(エアウォレット等)を経由した口座間移動
リクルートと三菱UFJ銀行が共同運営する「COIN+」を採用した「エアウォレット」などのアプリを活用する方法もあります。みずほ銀行からエアウォレットにチャージし、それを他行口座へ出金(払い出し)する手順を踏めば、1回数十万円規模の資金移動であっても手数料ゼロで完結します。
一般に知られていない盲点とネットの誤解|失敗しやすい注意点
みずほ銀行の手数料優遇を狙うにあたり、ルールを誤認して思わぬ手数料を差し引かれてしまうケースが後を絶ちません。特に注意すべき3つの盲点を整理します。
盲点1:振込名義による「給与判定エラー」のトラップ
勤務先からの振込であっても、振込電文の種別が「給与振込(種別コード11)」ではなく「通常振込(種別コード21)」で処理されている場合、銀行のシステム上で給与受取として自動認識されません。通帳やWeb明細の摘要欄に「給与」ではなく「フリカエ」や会社名のみが印字されている場合は判定対象外となるため、残高基準(50万円)やNISA口座の開設など別のルートで条件を満たす必要があります。
盲点2:判定月と特典適用月の「タイムラグ(翌々月適用)」
みずほマイレージクラブのステージ判定は「前月末の取引実績に基づき、翌々月の1カ月間に適用される」というタイムラグが存在します。例えば、1月に給与受取や預金50万円を達成した場合、他行宛て振込手数料が無料になるのは3月1日〜3月末日です。口座を開設・設定した当月や翌月に慌てて他行振込を行うと、通常の手数料が請求されてしまうため注意が必要です。
盲点3:窓口・店頭ATMでの振込は無料化の対象外
どれほど高いステージ条件を達成していても、みずほマイレージクラブの振込手数料無料特典が適用されるのはみずほダイレクト経由の取引に限定されます。銀行窓口や店頭の現金自動預払機(ATM)で他行宛て振込を行った場合、優遇回数が残っていても正規の窓口・ATM手数料(数百円)が課金されます。
【プロの結論】みずほ銀行を使い続けるべき人・ネット銀行と併用すべき人の判断基準
家計管理や資産形成の観点から見ると、銀行手数料という固定費をゼロに保つことは、資産防衛の基本原則です。みずほ銀行の手数料体系を踏まえ、単独利用が向いている人と、他行との併用を検討すべき人の境界線を明確に示します。
みずほ銀行をメインとして使い続けるのに向いている人
- 会社の指定により給与受取口座をみずほ銀行から動かせない人:給与受取だけで月3回の他行無料枠が得られるため、日常的な送金需要を十分にカバーできます。
- みずほ銀行で住宅ローンやNISA口座を利用している人:金融商品を1点でも保有していれば自動的にステージ優遇が維持され、メガバンクの手厚い対面サポートと手数料優遇を両立できます。
- 10万円以下の日常的な個人間送金がメインの人:ことら送金アプリを併用することで、回数を気にせず手軽に送金を完結できます。
ネット銀行との併用・資金移動を検討すべき人
- 他行宛ての振込を月に4回以上頻繁に行うフリーランス・個人事業主:みずほマイレージクラブの上限(月3回)を超えるため、住信SBIネット銀行や楽天銀行など、利用状況に応じて月5回〜20回以上の無料枠が得られるネット銀行をハブ口座として併用するのが賢明です。
- 預金残高が50万円未満で、給与口座の指定もできない人:優遇条件を満たせず毎回手数料が発生するリスクが高いため、無条件で無料枠が付与されるデジタルバンクをメイン決済用に切り替えることを推奨します。
【みずほ銀行 振込手数料 無料にするには】に関するよくある質問(FAQ)
Q1:みずほダイレクトでみずほ銀行の別の支店に振り込む場合、手数料はかかりますか?
A1:みずほダイレクトを利用すれば、みずほ銀行の本支店宛て(同一支店宛て・他店宛て問わず)の振込手数料は金額・回数に関わらずいつでも完全無料です。
Q2:みずほマイレージクラブの現在のステージや残りの無料回数はどこで確認できますか?
A2:「みずほダイレクトアプリ」またはブラウザ版みずほダイレクトにログイン後、マイページ内の「みずほマイレージクラブ特典確認」画面から、現在のステージおよび当月の他行振込・ATM無料利用可能回数をリアルタイムで確認できます。
Q3:ことら送金を使うために特別な契約や登録料は必要ですか?
A3:特別な個別契約や月額費用は一切不要です。「みずほダイレクトアプリ」をスマートフォンにインストールして初期設定を済ませていれば、アプリ内の送金メニューからすぐに1回10万円以下の送金を完全無料で利用できます。
Q4:学生や24歳以下の若年層向けの特別な手数料優遇はありますか?
A4:みずほマイレージクラブでは「学割・若年層優遇」として、24歳以下の方を対象に預金残高や利用状況に関わらず各種ATM手数料が無料になる優遇措置が用意されています。ただし、他行宛て振込手数料の無料枠については、通常通りカード利用や残高などの条件を1つ満たす必要があります。
まとめ:最新ルールを押さえて無駄な振込手数料を完全カットしよう
みずほ銀行の振込手数料を無料化するアプローチは、非常に明確です。基本は「みずほダイレクト」を利用し、給与受取・資産残高50万円・NISA等の資産運用のいずれか1つをクリアして「月3回の他行無料枠」を確保すること。そして、10万円以下の小口送金には「ことら送金」を使い分けることで、日常的な送金コストは完全にゼロに抑えられます。
毎回の振込手数料は数百円の小さな金額に見えても、年単位で見れば家計の確実な固定費削減につながります。自身の口座状況や取引設定を今一度見直し、無駄な手数料を一切払わないスマートな口座運用を実践してください。 (出典: みずほ銀行 振込手数料 無料にするには(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。